

 구글 검색 선호 출처로 추가
IBK투자증권은 5일 카카오게임즈에 대해 신작 공백과 기존작 매출 하락 여파로 올해 3분기 실적이 시장 전망치(컨센서스)를 하회하는 영업손실을 기록했다고 분석했다.
다만 신작 흥행과 2027년 모멘텀을 고려해 투자의견 '매수'(BUY)와 목표주가 1만6000원을 유지했다.
카카오게임즈의 올해 3분기 연결 기준 매출액은 전년 동기 대비 45.8% 감소한 691억원, 영업손실은 263억원을 기록하며 적자를 지속했다.
영업손실 규모는 시장 전망치인 259억원을 하회했다.
모바일 부문에서는 '오딘'의 국내 매출과 트래픽이 전분기 대비 늘었으나 다른 기존작의 감소분을 상쇄하지 못했고, PC 부문은 배틀그라운드 프로모션 비수기 영향으로 매출이 줄었다.
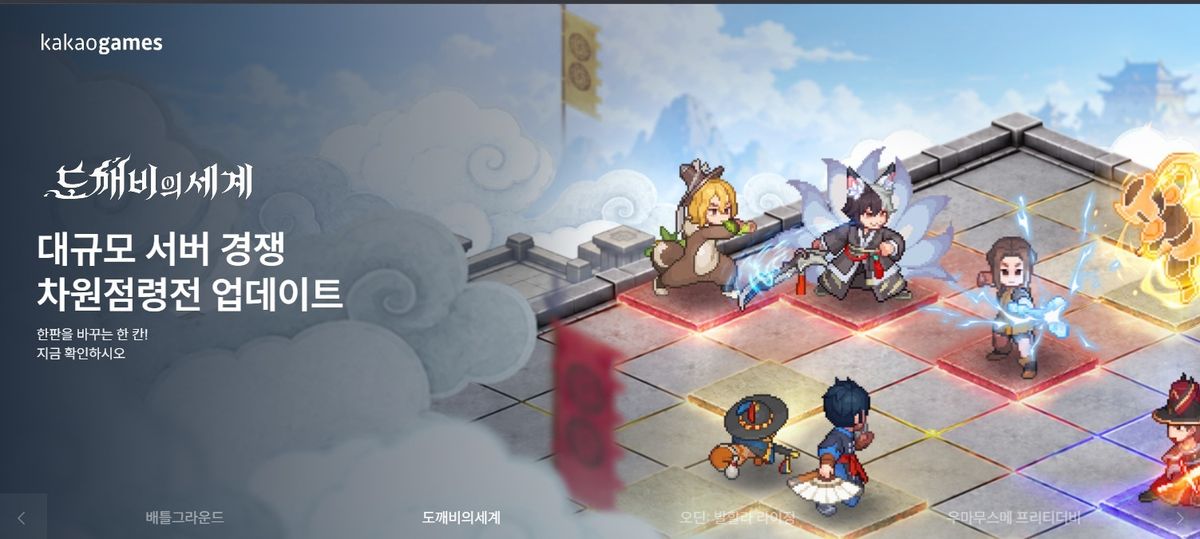
영업비용 측면에서는 지급수수료와 마케팅비 절감으로 전년 대비 줄었으나, 신작 '도깨비의세계' 사전 마케팅 집행으로 마케팅비가 전분기 대비 76.2% 증가했다.


실적 반등 계기로는 신작 '도깨비의세계'의 흥행과 차기작 모멘텀이 제시됐다.
지난 10월 출시된 '도깨비의세계'는 출시 5일 만에 구글플레이 매출 1위에 올랐으며, 2027년 2분기 글로벌 모바일·스팀 출시를 통한 실적 개선이 기대된다.
또한 라이온하트스튜디오가 개발 중인 '오딘Q: 발키리스콜'이 2027년 1월 한국·대만·일본 동시 출시를 목표로 하고 있다.
9월 인수를 발표한 미투온(지분 39.6%)의 4분기 연결 편입으로 순차입금이 약 300억원 감소하는 등 재무구조 개선 효과도 예상된다.
이승훈 IBK투자증권 연구원은 "도깨비의세계 흥행과 오딘Q 출시 모멘텀, 미투온 편입 효과가 기대된다"며 "2027년부터 전사 실적 개선이 본격화될 것"이라고 분석했다.




댓글이 없습니다. 첫 댓글을 작성해보세요!