
 구글 검색 선호 출처로 추가
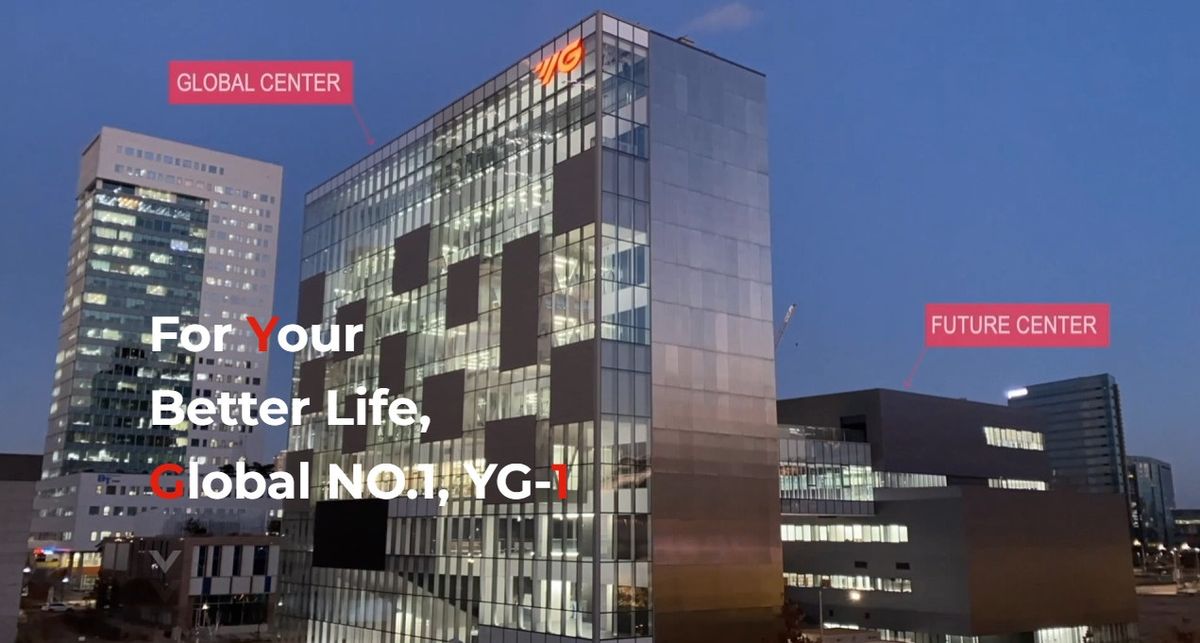
세계 1위 엔드밀 제조기업 와이지-원이 원재료 가격 상승에 따른 일시적 수익성 압박을 뒤로하고 2027년부터 본격적인 실적 성장세를 나타낼 전망이다.
누적된 제품 가격 인상 효과와 항공우주·방산 분야 중심의 수요 확대가 성장을 견인할 것으로 분석된다.
IBK투자증권은 22일 와이지-원에 대해 투자의견 '매수'와 목표주가 1만6600원으로 커버리지를 개시했다. 2026년 10월21일 종가(1만1220원) 대비 약 48.0%의 상승 여력이 있다는 평가다.
와이지-원은 2026년 들어 절삭공구 주재료인 텅스텐 가격 급등에 대응해 제품 가격을 선제적으로 올렸다.
상반기에는 저가로 확보한 원재료가 반영되며 영업이익 866억원(전년 동기 대비 251.3% 증가)을 기록하는 호실적을 거뒀다.
다만 하반기에는 고가로 조달한 원재료 부담이 본격화하면서 3분기 영업이익이 144억원(전년 동기 대비 36.3% 감소) 수준에 그치는 등 일시적인 수익성 둔화가 예상된다.
하지만 고가 재고 소진이 완료되는 2027년 1분기부터는 수익성이 빠르게 정상화될 것으로 보인다.
글로벌 절삭공구 업계 전반의 원가 부담으로 인상된 판매가격이 유지되는 가운데 최근 중국 내 텅스텐 시세는 하락세를 보여 원가 부담이 크게 줄어들기 때문이다.
2027년 와이지-원의 연결 기준 매출액은 전년 대비 9.4% 증가한 9386억원, 영업이익은 15.9% 늘어난 1369억원으로 추정된다.
영업이익률은 14.6%로 개선되며 자본 효율성을 나타내는 자기자본이익률(ROE)은 2025년 6.1%에서 2027년 11.9%로 급등할 전망이다.
전방 산업의 성장도 긍정적이다. 와이지-원은 보잉, 스페이스X 등 미국 항공우주 선도 기업에 제품을 납품한 이력을 바탕으로 미국 방산 및 항공우주 시장 공략에 속도를 내고 있다.
이에 맞춰 2027년 상반기 가동을 목표로 인천 서운공장 증설을 진행 중이며 가동 시 생산능력은 기존 대비 30~40% 확대될 예정이다.
김승규 IBK투자증권 연구원은 "중국의 수출 통제로 타국 대비 한국의 텅스텐 조달 여건이 상대적으로 양호하다"며 "일시적 현상으로 높아진 판매가격과 전방 산업 수요 확대에 따른 이익규모 성장에 주목해야 한다"고 설명했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!