

 구글 검색 선호 출처로 추가
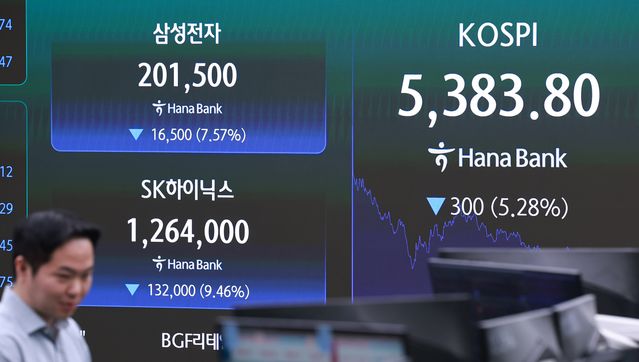
코스피지수가 외국인 수급 이탈로 극심한 저평가 구간에 진입했다는 분석이 나왔다.
미국 정치 및 금리 관련 불확실성이 걷히는 11월 이후 반도체를 중심으로 한 반등 장세가 나타날 것이란 전망이다.
6일 한화투자증권은 보고서를 통해 현 코스피 가격대는 주가순자산비율(PBR) 및 자기자본이익률(ROE) 측면에서 이미 바닥권에 진입했다고 진단했다.
인공지능(AI) 요소를 제외한 코스피의 확정 PBR은 0.8배 수준으로 장부가에 미치지 못한다.
시장 인정 ROE 역시 11%대까지 밀려 이미 번 이익조차 부정하는 가격이라는 설명이다.
하장권 한화투자증권 연구원은 "사상 최대 무역흑자에도 외국인은 사상 최대 순매도로 응수했다"며 "이는 누적 순매도의 90% 이상이 삼성전자와 SK하이닉스에 몰린 만큼 한국 이탈이라기보다 메모리 이익 지속성에 대한 의심"이라고 분석했다.
외국인 순매도 강도는 이미 정점을 통과한 것으로 파악됐다.


하 연구원은 메모리 2사의 ROE가 최고 수준을 유지하고 있고 이익 눈높이도 상향되는 상황에서 주주환원이 본격 집행됨에 따라 과도한 할인은 점차 해소될 것으로 내다봤다.
수급 복귀 국면에서는 주주환원 집행이 앞선 SK하이닉스가 먼저 혜택을 보고 이후 장부가치가 커진 삼성전자가 밸류에이션 부담을 덜어줄 것으로 전망했다.
증시 상단을 누르던 정치와 금리 부담도 가벼워질 것으로 예측됐다.
미 중간선거 종료로 정치적 불확실성이 사라지면서 선거 이후 랠리가 재개되는 경향이 재현될 것이란 관측이다.
미 10년물 국채 금리도 10월 고점을 지났다고 판단했다. 기대인플레이션이 제자리였던 만큼 물가 기대가 껶였다기 보다 추가 인상 우려가 걷히는 과정이라고 설명했다.
하 연구원은 정치·금리발 조정은 비중 확대 기회로 삼아야 한다고 제언했다.
하 연구원은 "멀티플이 먼저 낮아진 반도체, 정보기술(IT)하드웨어, 보험 등이 시장 반등의 수혜를 볼 것"이라며 "선거 수혜 테마 중에서는 이익 성장이 뚜렷한 민주당 테마인 2차전지, 에너지저장장치(ESS), 전력기기 등으로 압축된다"고 예측했다.




댓글이 없습니다. 첫 댓글을 작성해보세요!