
 구글 검색 선호 출처로 추가
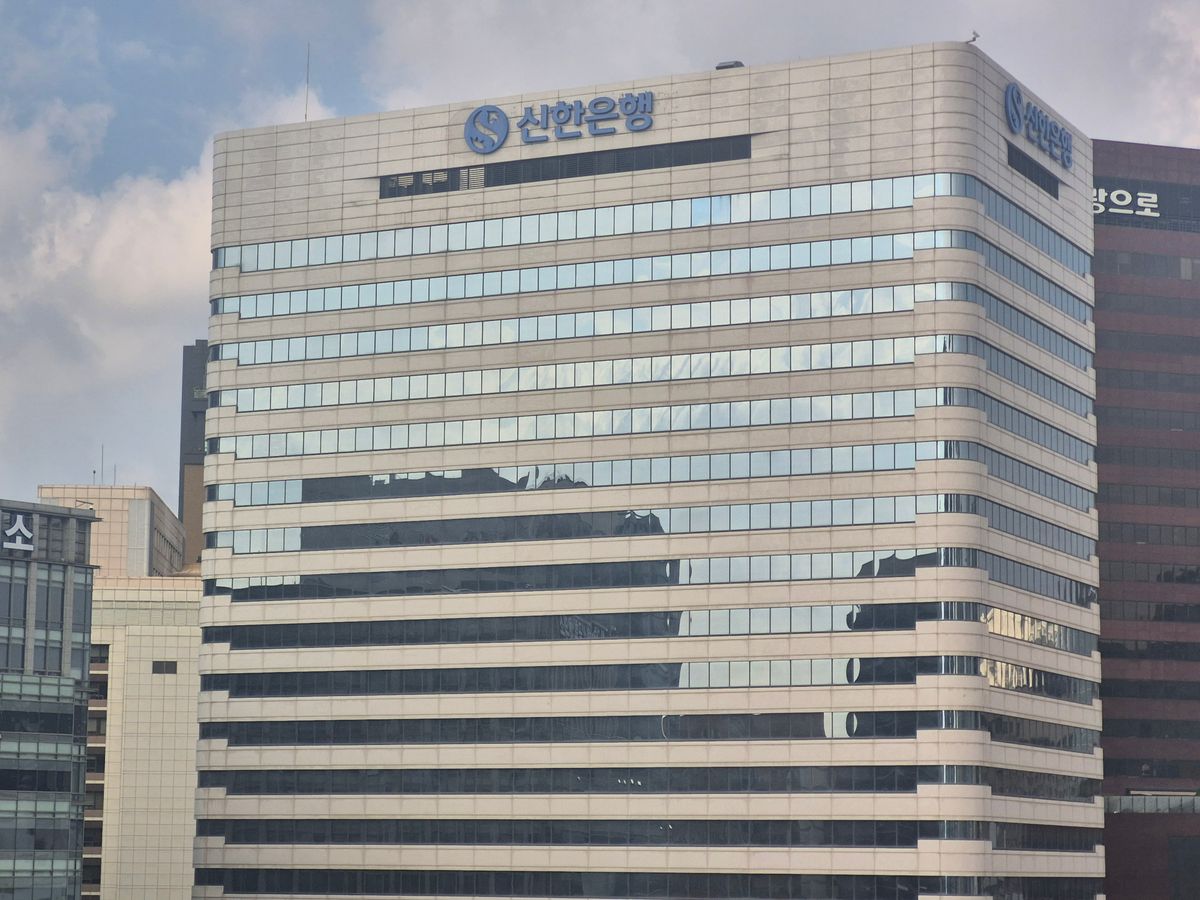
하나증권은 28일 신한지주에 대해 올해 3분기 실적은 예상치를 밑돌았으나 롯데손해보험 인수 이슈 및 실적 우려가 주가에 충분히 선반영돼 가격 매력이 부각되고 있다고 평가했다.
투자의견 '매수'(BUY)와 목표주가 13만5000원은 기존대로 유지했다.
신한지주의 3분기 당기순이익은 전 분기 대비 12.9% 감소한 1조5850억원을 기록해 시장 예상치를 하회했다.
영업외항목에서 약 2500억원의 건물 매각익(신한은행 842억원, 신한카드 1656억원)이 발생했음에도 실적이 저조했던 주요 원인은 비이자이익 급감이다.
3분기 그룹 순수수료이익은 증권 수탁수수료 및 펀드·방카·신탁 수수료 감소 영향으로 전 분기 대비 27.7% 줄어든 8600억원에 그쳤다.
유가증권 관련 손실 확대로 기타비이자이익도 700억원 적자 전환했다.
계열사별로는 신한증권의 3분기 순이익이 650억원에 그치며 그룹 실적 부진의 주요인으로 작용했다.
반면 순이자이익(NIM)은 전 분기 대비 1.8% 증가한 3조1910억원을 기록했다.
이는 은행 원화대출이 전 분기 대비 1.4% 증가하고 은행 순이자마진 하락폭이 3bp(1bp=0.01%포인트)로 비교적 선방했다.
경상 대손비용도 5000억원 안팎 수준을 유지했다.
최정욱 하나증권 연구원은 4분기 및 내년 순이자마진 반등 폭은 제한적일 것으로 전망했다.
정기예금 만기 집중과 조달 경쟁 지속으로 은행 순이자마진 상승 반전 시점은 내년 1분기 이후가 될 것으로 보이며 연간 상승 폭도 2~3bp 수준에 그칠 것으로 분석했다.
보통주자본(CET1) 비율은 환율 하락에 따른 위험가중자산(RWA) 감소 등에 힘입어 3분기 말 기준 13.62%로 전 분기 대비 12bp 상승했다.
최 연구원은 "롯데손해보험 인수에 따른 CET1 비율 감소 영향은 당장 19bp 수준이지만 향후 잔여지분 인수 및 추가 자본 투입을 감안하면 최대 33bp까지 하락할 수 있다"며 "CET1 버퍼(여유분)를 여유 있게 관리할 필요가 있다"고 짚었다.
이어 "4분기 2000억원 규모의 자사주 매입이 예정돼 있어 올해 총주주환원율은 53%에 달할 것"이라고 덧붙였다.
최 연구원은 "롯데손보 인수 결정 이후 주가가 하락하면서 주가순자산비율(PBR)이 0.65배 수준까지 낮아졌다"며 "악재가 주가에 상당 부분 반영된 데다 경쟁사 대비 멀티플 격차가 벌어져 상대적인 가격 매력이 부각되는 시점"이라고 평가했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!