
 구글 검색 선호 출처로 추가
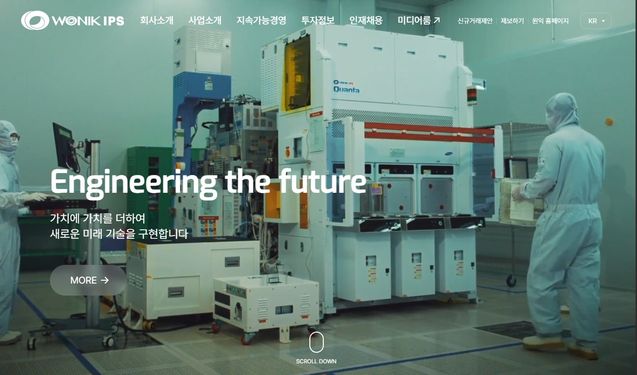
삼성증권은 10일 원익IPS에 대해 메모리 반도체 장비 매출 증가에 힘입어 3분기 영업이익이 시장 기대치를 뛰어넘는 '어닝 서프라이즈'를 기록했다고 평가했다.
다만 글로벌 동종 업체들의 밸류에이션 축소를 반영해 목표주가는 기존 14만원에서 10만원으로 28.6% 하향 조정하고 투자의견 '매수'(BUY)를 유지했다.
원익IPS의 올해 3분기 연결 기준 667억원(영업이익률 19.7%)을 달성하며 서프라이즈를 기록했다.
D램(DRAM) 증설 기조가 지속되는 가운데 낸드(NAND) 업그레이드 수요가 더해지며 메모리향 반도체 장비 매출액이 전분기 대비 50% 증가한 점이 영업 레버리지 효과를 끌어올렸다.
다만 증시 급락 여파로 약 500억원 규모의 금융자산 평가 손실이 발생하면서 영업외 단 미스가 예상된다.
최근 투자심리가 급격히 얼어붙고 있지만 이익기대감은 여전히 유효하다는 분석이다.
현재 건설 중인 데이터센터 투자가 대규모로 중단되지 않는 한 구조적 공급 부족 이슈가 단기에 해소되기 어려워 메모리 업체들의 증설 계획도 유지될 가능성이 높기 때문이다.
목표주가 하향은 글로벌 반도체 전공정 장비 동종그룹(Peer)의 밸류에이션 축소분을 반영한 결과다.
문준호 삼성증권 연구원은 "데이터센터 투자 계획과 중장기 반도체 수요에 대한 시장의 우려를 이미 반영한 수치"라며 "상승여력을 감안해 매수의견을 유지한다"고 설명했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!