
 구글 검색 선호 출처로 추가
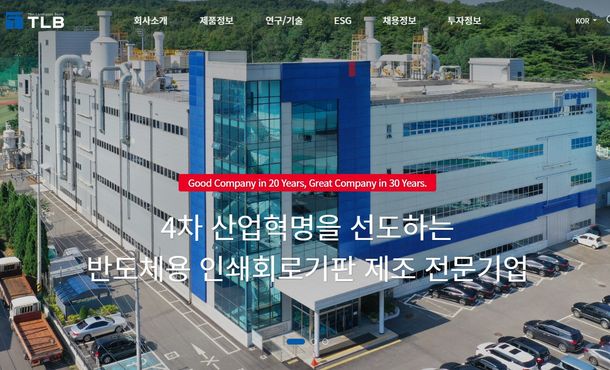
대신증권은 10일 티엘비에 대해 투자의견 '매수'(BUY)와 목표주가 6만원을 유지했다.
고부가가치 제품 믹스 개선과 신규 설비 가동 효과로 분기 최고 실적 경신을 이어가고 있다는 이유에서다.
티엘비의 올해 3분기 연결 기준 매출액은 전년 동기 대비 35.4% 증가한 940억원, 영업이익은 91.8% 증가한 166억원을 기록하며 시장 컨센서스에 부합하는 호실적을 냈다.
엔비디아 차세대 반도체 본격 출하에 힘입어 고사양·고단가 제품인 차세대 메모리 모듈(CAMM2) 매출이 전분기 대비 63% 증가한 약 195억원을 기록하며 수익성 개선을 이끌었다.
영업이익률은 전분기 대비 3.2%p 상승한 17.7%를 나타냈다.
4분기에는 실적 성장이 더욱 가속화할 전망이다.
내층 부문 설비투자 효과가 본격화되면서 4분기 매출액은 전년 동기 대비 58.5% 증가한 1150억원, 영업이익은 151% 급증한 215억원에 달할 것으로 추정된다.
서버용 R-DIMM 모듈 사양 상향과 고부가가치 제품 비중 확대로 영업이익률은 18.7%까지 확대될 것으로 보인다.
중장기 실적 모멘텀도 견조하다.
2026년 연간 매출액은 전년 대비 44.3% 증가한 3731억원, 영업이익은 137.3% 증가한 616억원으로 역대 최대 실적을 달성할 것으로 예상된다.
이어 2027년에는 매출액 5076억원(36.1% 증가), 영업이익 1000억원(62.3% 증가)을 기록할 것으로 추정된다.
박강호 대신증권 연구원은 "AI 서버 투자 확대, 반도체 사양 상향, 엔비디아의 CPU 시장 참여로 메모리모듈에 수혜가 지속 중"이라며 "최근 주가 하락에 비중 확대로 전환할 필요가 있다"고 판단했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!