
 구글 검색 선호 출처로 추가
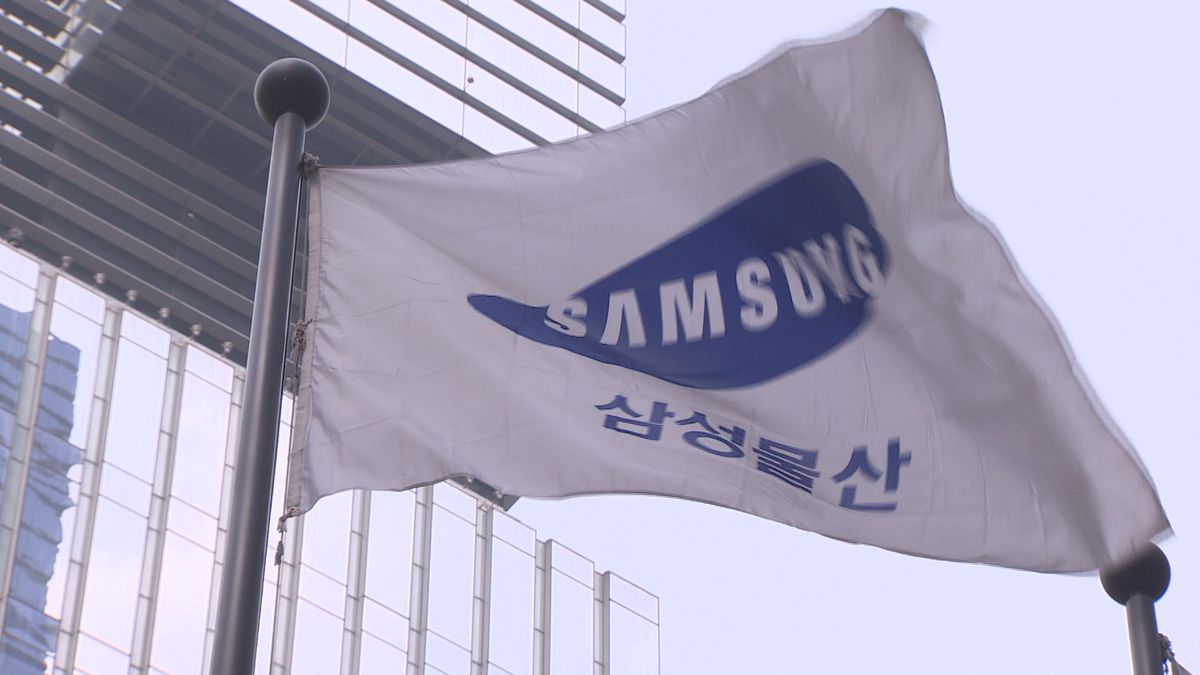
삼성물산이 계열사향 하이테크 공사 매출 확대에 힘입어 올해 3분기 시장 전망치를 웃도는 호실적을 기록했다.
연간 수주 목표를 대폭 상향한 데 이어 소형모듈원자로(SMR) 및 데이터센터 등 차세대 성장 동력 확보도 순항하고 있다는 평가다.
하나증권은 29일 삼성물산에 대해 투자의견 '매수'(BUY)와 목표주가 42만원을 유지했다.
삼성물산의 3분기 연결 기준 매출액은 전년 동기 대비 18.3% 증가한 12조원, 영업이익은 15.0% 늘어난 1조1428억원을 달성했다.
영업이익 기준 시장 컨센서스(1조33억원)와 증권가 추정치를 대폭 상회하는 어닝서프라이즈다.
건설부문의 수익성 개선이 이번 실적을 견인했다.
건설부문 영업이익률은 6.2%를 기록해 예상치(5.0%)를 웃돌았다. 계열사 중심의 하이테크 물량이 늘어나면서 마진율이 크게 개선된 것으로 풀이된다.
3분기 건설부문 신규 수주는 8조8000억원(건축 8조7000억원)이었다.
미국 테일러 반도체 공장 티원 패브투(T1 FAB2, 2조8000억원), 평택 피파이브 패브투(P5 Fab2) 골조(6000억원), 기흥 에스디알(SDR, 4000억원) 등 하이테크 물량이 실적을 이끌었다.
호실적에 힘입어 삼성물산은 올해 연간 수주 가이던스를 기존 23조5000억원에서 30조1000억원으로 상향 조정했다.
하나증권은 4분기에도 건축 부문의 매출 성장세가 유지될 것으로 전망했다.
4분기 매출액은 12조2000억원(전년 동기 대비 +11.9%), 영업이익은 1조800억원(+32.0%)을 기록할 것으로 추정했다.
삼성전자의 3분기 특별배당 지급 여부에 따라 약 1조4000억원 규모의 배당수익이 4분기 영업외이익으로 인식될 가능성도 제시됐다.
2026년 주당배당금(DPS)은 8000원(시가배당수익률 약 2.5%)으로 추정됐다.
미래 성장 동력 확보 전략도 구체화되고 있다.
SMR 분야에서는 미국 카이로스 파워에 7000만달러 규모의 지분투자를 단행하고 전략적 협약을 체결했다.
이를 통해 미국 상용 SMR 우선 협상권을 확보했다.
스웨덴 스투드스빅사 및 지이(GE)버노바-히타치와 손잡고 1.2기가와트(GW) 규모(300㎿급 4기) SMR 공동개발협약(JDA)을 체결하며 유럽 SMR 시장 진출 발판을 마련했다.
데이터센터 사업에서는 사모펀드 케이케이알(KKR)이 설립한 헬릭스에 2억 달러를 투자했다.
총 10억달러 규모의 프로젝트에서 모듈러 공법 기반 데이터센터 설계·조달·시공(EPC) 참여 권한을 확보했다.
김승준 하나증권 연구원은 "계열사의 투자 확대에 힘입어 2027년 큰 폭의 매출 증가가 예정되어 있다"며 "SMR과 데이터센터 등 중장기 먹거리 준비도 차질 없이 진행 중"이라고 분석했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!