
 구글 검색 선호 출처로 추가
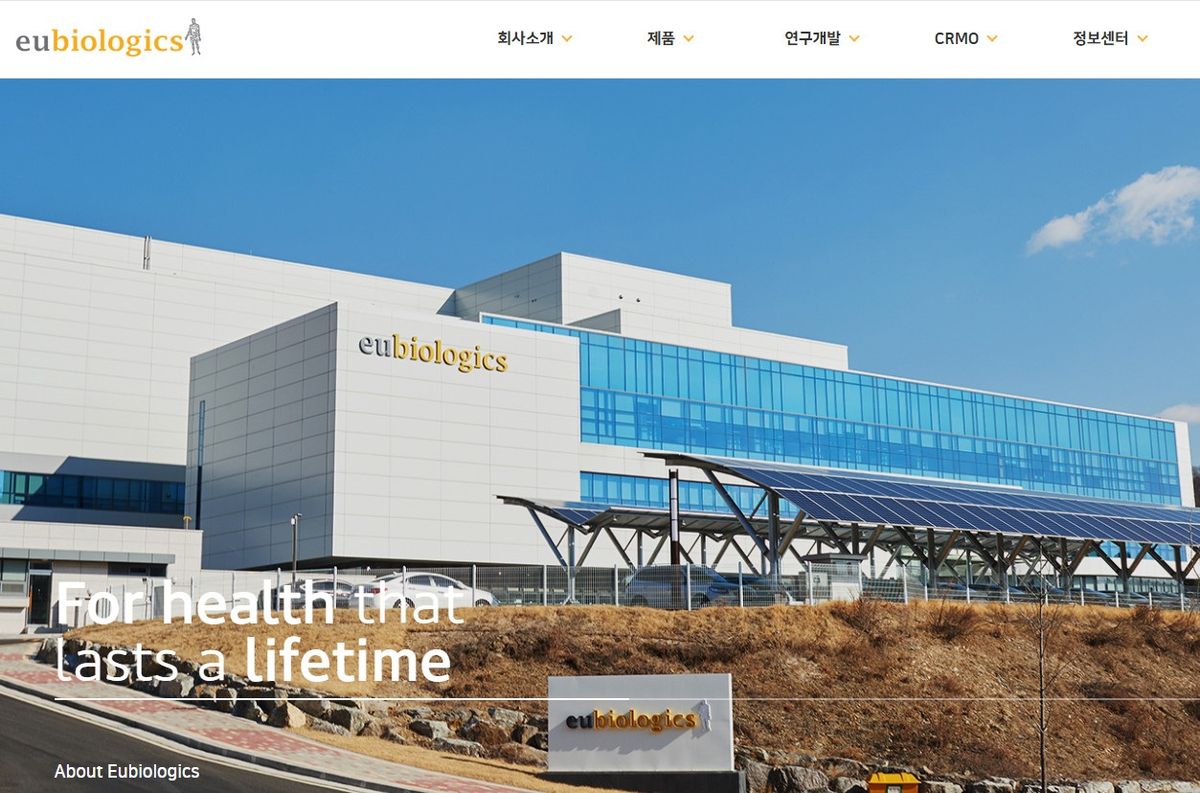
상상인증권은 유바이오로직스에 대해 올해 3분기부터 주력인 콜레라 백신 수출이 회복세를 보이며 실적 턴어라운드가 예상된다고 평가했다.
다만 의약품 업계 전반의 멀티플 하향을 반영해 목표주가는 기존 1만9000원에서 1만2000원으로 낮췄다. 현 주가 대비 상승 여력(61.9%) 및 중장기 파이프라인 가치를 고려해 투자의견 '매수'(BUY)는 유지했다.
상상인증권 27일 보고서를 통해 유바이오로직스의 올해 3분기 연결 기준 매출액은 전년 동기 대비 16.5% 증가한 479억원, 영업이익은 11.5% 증가한 211억원으로 추정했다.
상반기 유니세프(UNICEF) 등 콜레라 백신 출하 차질로 실적이 둔화했다.
하지만 하반기 들어 콜레라 백신 공급이 정상화되고 가격 경쟁력이 높은 '유비콜-S'로의 제품 믹스 전환이 마무리되면서 매출 회복을 이끌었다고 분석했다.
신규 백신 포트폴리오의 공공시장 진출도 본격화하고 있다.
유바이오로직스의 장티푸스 백신 '유티프씨주'(EuTYPH-C)는 지난 8월 세계보건기구(WHO) 사전적격성평가(PQ) 인증을 획득했다.
이로써 2027년부터 유니세프 조달 및 개별 국가 수출을 통해 수십억 원 규모의 추가 매출이 발생할 것으로 예상된다.
이와 함께 신규 백신 파이프라인 개발도 순조롭게 진행 중이다.
아프리카 임상 3상이 진행 중인 5가 수막구균 백신은 2028년 공공시장 진출을 목표로 하고 있다. 대상포진 예방백신(EuHZV)과 알츠하이머 치료백신(PADIVAX)의 국내 임상 진입도 이어지고 있다.
하태기 상상인증권 연구원은 "2026년 예상 실적 기준 주가수익비율(PER)은 6.9배로 저평가 수준"이라며 "향후 신규 백신의 임상에서 의미 있는 데이터가 나오면 추가적인 주가 상승 여력을 기대할 수 있다"고 설명했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!