
 구글 검색 선호 출처로 추가
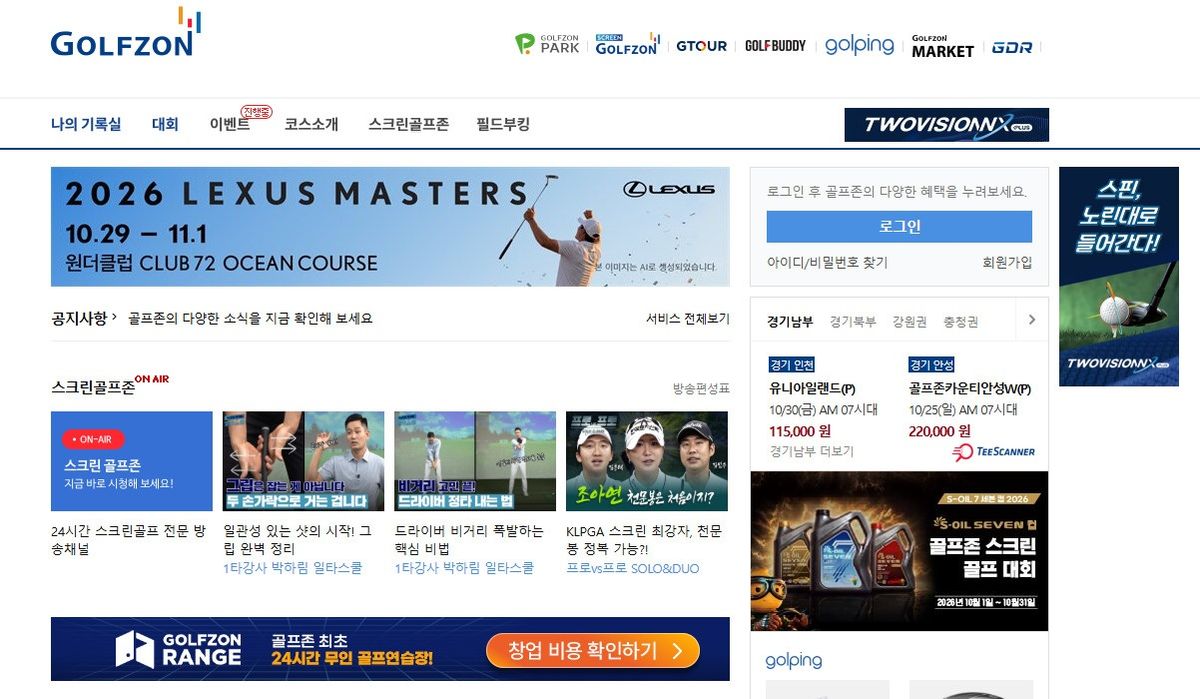
신한투자증권은 23일 골프존에 대해 국내 골프 수요 감소로 단기 실적 눈높이는 낮춰야 하지만 높아진 배당수익률이 주가 하방을 지지할 것이라며 투자의견 '매수'(BUY)를 유지하고 목표주가를 기존 7만3000원에서 5만5500원으로 24% 하향 조정했다.
골프존의 올해 3분기 연결 기준 매출액은 전년 동기 대비 3.4% 감소한 1167억원, 영업이익은 44.1% 줄어든 85억원(영업이익률 7.3%)을 기록할 것으로 전망됐다.
국내 가맹사업 부문 매출은 '투비전 NX플러스' 출시와 전환 수요에 힘입어 535억원으로 5.1% 늘어나며 9개 분기 만에 전년 대비 성장세로 돌아설 것으로 추정됐다.
다만 신규 골프 인구 유입 둔화와 GDR 직영점 재정비 영향으로 비가맹(-17.0%)과 GDR(-27.4%) 부문의 약세가 지속되고 마케팅 비용 부담이 더해져 수익성 개선은 제한적일 것으로 분석됐다.
해외 사업 부문은 3분기 매출액 261억원(+7.0%)을 거둘 것으로 관측됐다. 미국 시장 내 골프 시뮬레이터 주문 회복 등에 힘입어 해외 매출 비중은 3분기 22.3%, 4분기 30.4%로 확대되며 올해 연간 해외 매출 비중이 25.8%까지 올라설 것으로 전망됐다.
이병화 신한투자증권 연구위원은 "하반기 국내 사업 부문의 역성장 폭 축소를 거쳐 실적의 본격적인 회복은 2027년에 가능할 것"이라며 "주당배당금(DPS) 4000원 유지 시 현 주가 기준 배당수익률이 10%를 상회해 강력한 주가 하방 지지선 역할을 할 것"이라고 제시했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!