
 구글 검색 선호 출처로 추가
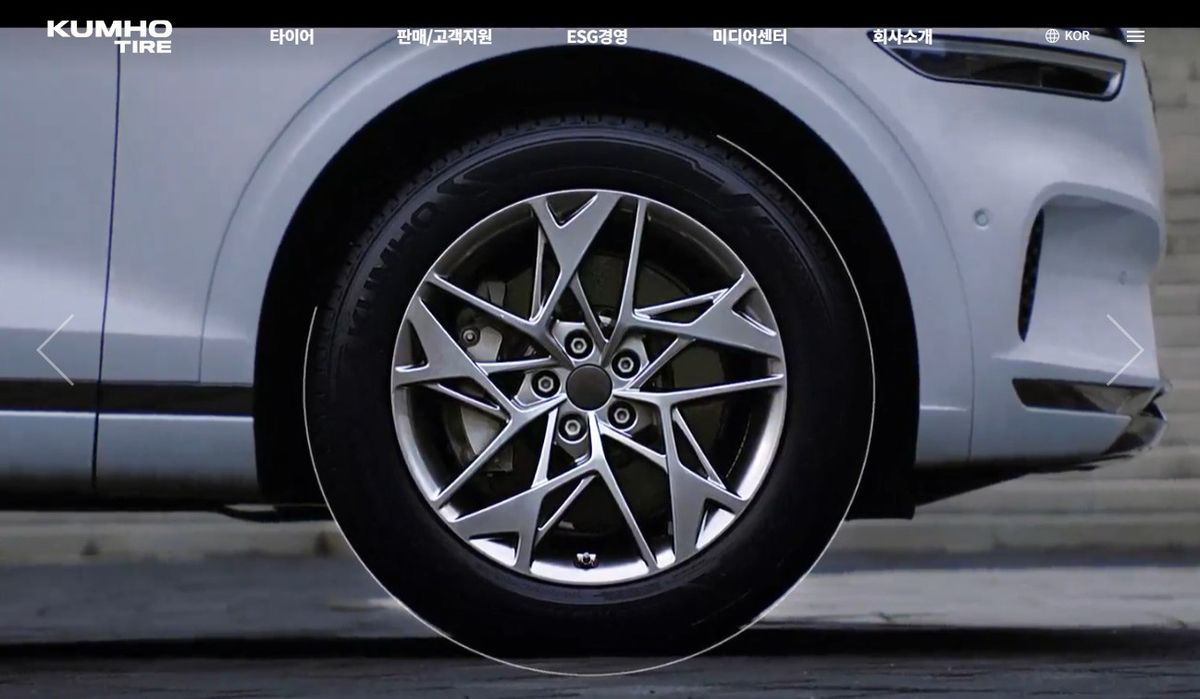
하나증권은 금호타이어에 대해 유럽의 중국산 타이어 반덤핑 관세 부과 및 원재료비 부담을 반영해 목표주가를 기존 8300원에서 7700원으로 7.2% 하향 조정했다고 19일 밝혔다.
다만 생산지 재배치 효과 및 신공장 증설 모멘텀을 고려해 투자의견 '매수'는 유지했다.
송선재 하나증권 연구원은 금호타이어의 올해 3분기 연결 기준 매출액을 전년 동기 대비 9% 증가한 1조2200억원으로 추산했다. 영업이익은 전년 동기 대비 1% 늘어난 1096억원(영업이익률 9.0%)으로 시장 컨센서스를 약 24% 밑돌 것으로 전망했다.
매출 외형은 북미와 유럽 시장 내 신차용 타이어(OE) 납품 증가 및 판가 인상 효과로 성장을 이어갈 것으로 분석됐다.
고인치 타이어 판매 확대에도 불구하고 원재료 투입 원가 증가, 해상 운임 상승, 환율 하락, 유럽 관세 부담이 겹치면서 수익성은 대폭 악화할 것으로 내다봤다.
실적 악화의 핵심 원인으로는 지난 7월8일부터 적용된 유럽의 중국산 타이어 반덤핑 관세가 꼽혔다. 금호타이어 중국 공장의 관세율은 24.4%다. 유럽 매출 중 중국산 비중이 약 50%에 달해 3분기 400억원, 4분기 477억원 안팎의 추가 비용 발생이 추정된다.
송 연구원은 "7월까지 하락했던 주요 원재료 가격들이 최근 재차 상승하면서 투입원가로 반영되는 리드타임(2~4개월)을 고려할 때스프레드에 부담이 될 것"이라고 분석했다.
송 연구원은 "한국 및 베트남 공장 활용으로 생산을 재배치해 관세 노출이 축소될 것"이라며 "2028년 함평 및 폴란드 공장이 완공되면 생산 능력이 확충되면서 중장기 성장 동력이 강화될 것"이라고 평가했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!