
 구글 검색 선호 출처로 추가
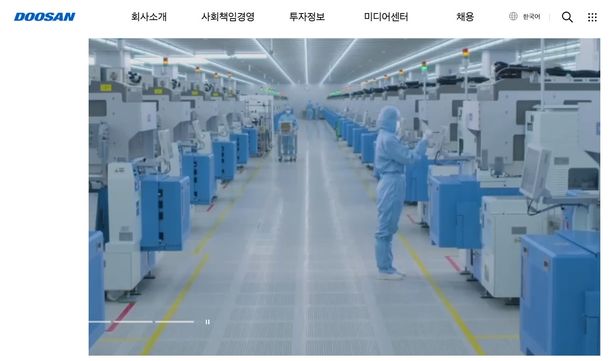
대신증권이 두산의 자체사업 가치 상승을 반영해 목표주가를 기존 184만원에서 197만원으로 7.1% 상향 조정했다고 19일 밝혔다.
전자비즈니스그룹(BG)을 중심으로 한 수익성 개선이 성장을 이끌 것으로 내다보며 투자의견 '매수'를 유지했다.
대신증권이 추정한 두산의 올해 3분기 연결 기준 매출액은 전년 동기 대비 23.0% 증가한 5조5119억원이다. 영업이익은 113.0% 급증한 4998억원(영업이익률 9.1%)으로 시장 기대치에 부합할 전망이다.
실적 상승의 주역은 전자BG다. 3분기 전자BG 매출액은 전년 동기 대비 58.7% 늘어난 6983억원, 영업이익은 96.2% 증가한 2039억원을 기록할 것으로 집계됐다. 영업이익률은 29.2%로 2분기 수준의 높은 수익성을 이어갈 것으로 파악됐다.
전자BG를 포함한 두산 자체사업의 영업이익은 2119억원(영업이익률 26.9%)에 달할 것으로 분석됐다.
이경연 대신증권 연구원은 "제품 단가 상승보다는 물량이 기존 대비 20~30% 늘어나는 구간에 진입했다"며 "4분기에도 전분기 대비 물량 증가세가 지속될 것"이라고 내다봤다.
특히 광모듈용 동박적층판(CCL)은 800기가비트(800G) 중심의 공급 확대로 연간 매출 목표인 3000억원을 달성할 것으로 예상했다.
고부가 제품 믹스 개선 효과도 두드러진다. 광모듈 제품 영업이익률은 과거 10% 수준에서 현재 20~30%대로 크게 상승했다. 향후 1.6테라비트(1.6T) 전환 진행에 따라 추가 수익성 개선 여력도 존재한다는 평가다.
2028년부터는 태국 신공장과 국내 창수 공장의 증설 효과도 본격 반영될 예정이다.
SK실트론 인수 건에 대한 긍정적 전망도 제시됐다.
이 연구원은 "계약금 10% 지급을 마치고 2027년 1월 인수를 완료할 예정인데 약 2조원 규모의 별도 현금 유동성을 보유하고 있고 정책금융 활용으로 이자 비용 민감도가 낮다"며 "SK실트론은 향후 두산의 안정적인 배당 재원으로 기여할 것"이라고 설명했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!