
 구글 검색 선호 출처로 추가
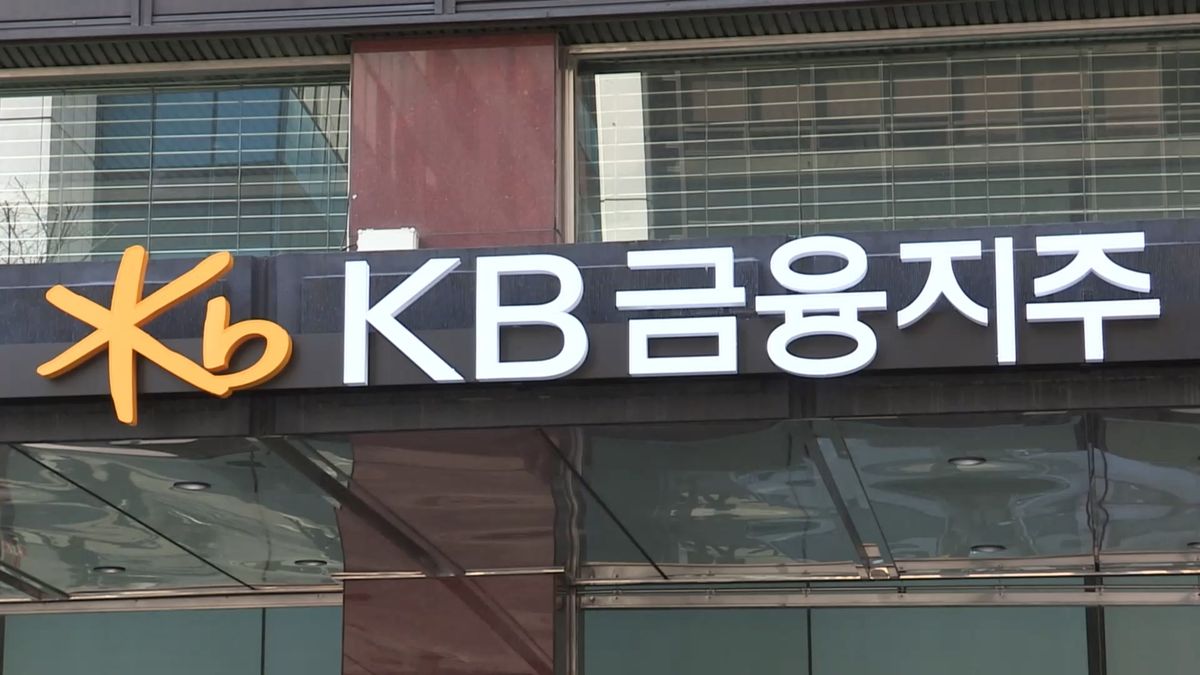
KB금융의 올해 3분기 당기순이익이 법인세 감소 효과와 보수적인 충당금 적립 속에서 시장 전망치를 웃돌았다.
유안타증권은 30일 KB금융을 업종 내 최선호주(Top Pick)로 제시하며 투자의견 '매수'(Buy)와 목표주가 23만5000원을 유지했다.
KB금융의 3분기 지배주주순이익은 1조9075억원으로 시장 컨센서스(1조8348억원)를 4.0% 상회했다.
이번 실적 상회는 인도네시아 중간지주회사 설립 과정에서 은행과 카드 자회사 주식 양도에 따라 이연법인세자산이 인식되면서 법인세가 2310억원 감소한 영향이다.
일회성 요인을 제외한 순이익은 약 1조7000억원 수준이지만 선제적인 충담금 적립을 고려하면 시장 기대에 부합하는 실적을 거둔 것으로 평가됐다.
그룹 이자이익은 은행 원화대출이 전분기 대비 1.5% 증가한 가운데 순이자마진(NIM)이 2bp(1bp=0.01%포인트) 하락에 그쳐 견조한 흐름을 나타냈다.
비이자이익은 자본시장 관련 수수료 수익과 채권평가손익 감소 영향으로 줄어들었다. 대손비용은 금리 상승과 차주 위험도를 반영한 보수적 적립으로 전분기 대비 8.4% 증가했다.
3분기 보통주자본(CET1) 비율은 13.80%를 기록했다. 유안타증권은 4분기 CET1 비율이 13.84% 수준을 기록하며 양호한 주주환원 여력을 유지할 것으로 전망했다.
올해 총주주환원율은 54.0%(배당수익률 3.3%, 자사주 매입 및 소각 3.5%)로 총주주환원수익률은 6.8%에 달할 것으로 집계됐다.
우도형 유안타증권 연구원은 "일회성 요인을 제외한 경상이익이 보수적 충당금 적립 속에서도 컨센서스에 부합했다"며 "CET1 비율도 13.80%로 주주환원 여력이 양호하다"고 진단했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!