
 구글 검색 선호 출처로 추가
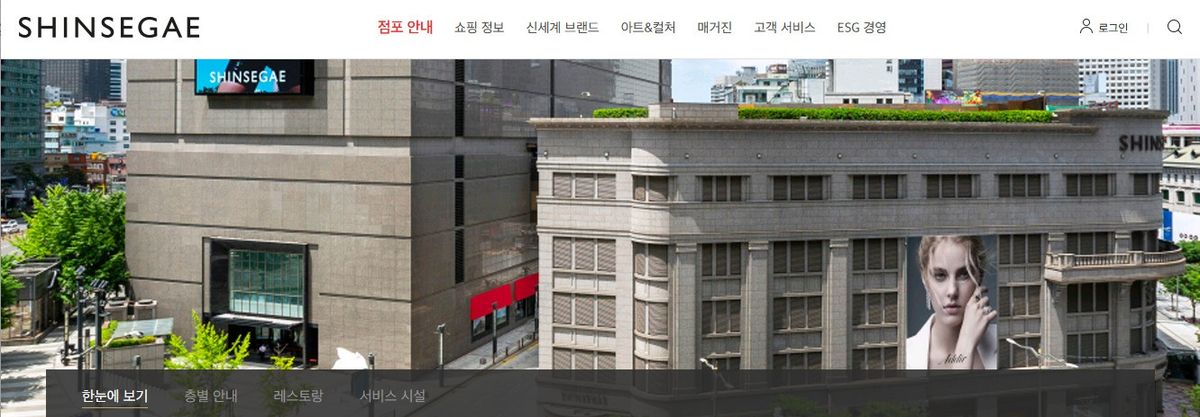
흥국증권은 신세계에 대해 소비 양극화와 자산 가격 상승에 따른 '프리미엄 소비' 확대의 대표적인 구조적 수혜주라고 평가했다.
밸류에이션 매력은 양호하다고 판단해 투자의견 '매수'(BUY)는 유지했으나 목표주가는 2026~2027년 수익 예상 하향을 반영해 기존 39만5000원에서 38만원으로 하향 조정했다.
흥국증권 27일 보고서를 통해 신세계의 2027년 연간 연결 기준 총매출액은 전년 대비 4.3% 증가한 13조4000억원, 영업이익은 11.4% 늘어난 8788억원으로 추정했다.
전년도의 높은 기저효과를 감안하면 양호한 성장세를 이어갈 것이라는 분석이다.
박종렬 흥국증권 연구원은 "자산가격 상승에 따른 부의 효과와 고소득·고자산층의 프리미엄 소비 확대는 명품·해외패션과 VIP 비중이 높은 신세계 백화점 부문의 구조적 성장으로 연결될 것"이라고 내다봤다.
사업 부문별로는 백화점이 핵심점포와 VIP 기반으로 안정적인 성장세를 이어가며 연결 실적을 견인할 전망이다.
면세점 부문은 외국인 개별자유여행(FIT) 소비 증가와 수익성 정상화가 새로운 이익 성장축으로 자리잡을 것으로 기대된다.
이와 함께 신세계인터내셔날, 센트럴시티, 신세계라이브쇼핑, 신세계까사 등 주요 자회사들의 실적 개선도 동반될 것으로 예상된다.
특히 센트럴시티의 자산가치와 서울고속버스터미널 복합개발 추진도 중장기 순자산가치(NAV) 재평가의 주요 동력으로 꼽혔다.
백화점의 안정적 성장과 면세점 정상화, 잉여현금흐름(FCF) 개선이 NAV 재평가로 이어지는 투자 모멘텀이 강화될 것이란 평가다.
박 연구원은 "6월 중순 이후 주가 급락으로 12개월 선행 기준 주가수익비율(PER)은 4.7배, 주가순자산비율(PBR)은 0.5배 수준까지 떨어져 밸류에이션 매력이 양호하다"고 진단했다.
이어 "향후 주가의 핵심 변수는 백화점 기존점 성장률(SSSG)과 VIP 확대, 면세점 정상화, 서울고속버스터미널 개발 가치, 주주환원 확대 여부가 될 것"이라고 덧붙였다.


댓글이 없습니다. 첫 댓글을 작성해보세요!