
 구글 검색 선호 출처로 추가
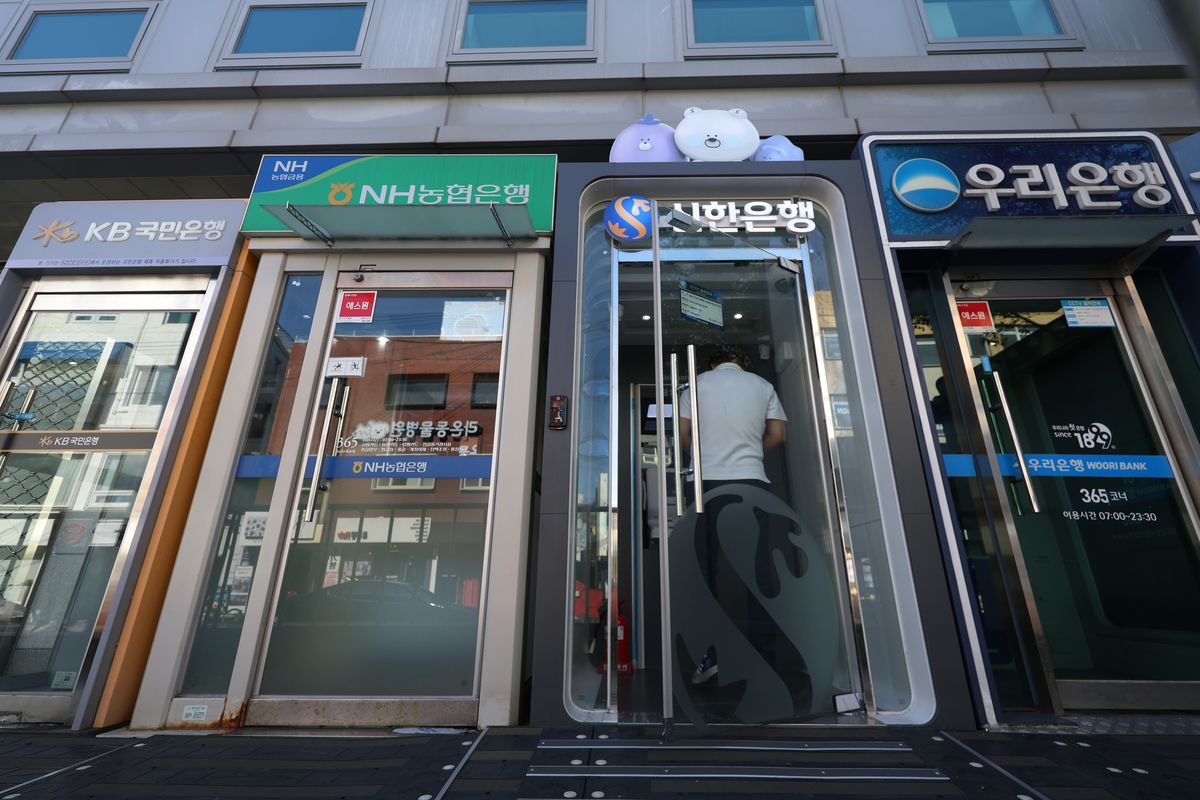
주요 은행들의 3분기 실적 발표와 금융당국의 가산금리 규제 움직임으로 당분간 은행주가 시장 관심에서 소외될 것이라는 분석이 나왔다.
하나증권은 26일 보고서를 통해 금융당국의 가산금리 규제 노이즈 확산, 순이자마진(NIM) 하락세, 미 국채금리 하락에 따른 방어적 매력 약화 등이 은행주 약세의 주요 원인이라고 꼽았다.
이찬진 금융감독원장이 가산금리 인상 과정을 공시하겠다고 밝히는 등 규제 압박이 거세진 데다, 가장 먼저 3분기 실적을 발표한 우리금융지주와 하나금융지주의 실적이 시장 예상 수준에 그치고 NIM이 하락하면서 실적 모멘텀이 크게 약화했다는 평가다.
미국 중간선거를 앞두고 민주당 승리 가능성이 거론되는 점도 변수로 제시됐다.
민주당 승리 시 감세나 추가 재정확대 입법이 어려워져 금리 상승 압력이 완화될 수 있으며 이는 은행의 NIM 추가 개선 여지를 제한할 수 있다.
다만 원화 강세 흐름으로 이어질 경우 은행의 보통주자본비율(CET1) 상승 및 주주환원 여력 확대에는 긍정적일 수 있다고 판단했다.
단기 선호 종목으로는 KB금융과 우리금융지주가 제시됐다.
KB금융은 대규모 비경상 이익 없이도 견조한 펀더멘털을 유지하고 있으며, 우리금융지주는 13.95%의 높은 실질 CET1 비율을 바탕으로 주주환원 모멘텀이 부각될 것이라는 이유에서다.
최정욱 하나증권 연구원은 "단기적으로 은행주가 시장 관심에서 소외되는 현상이 한동안 지속될 수 있다"며 "최근 주가 하락으로 배당수익률과 배당매력이 소폭 높아진 점은 주목해볼 만하다"고 조언했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!