
 구글 검색 선호 출처로 추가
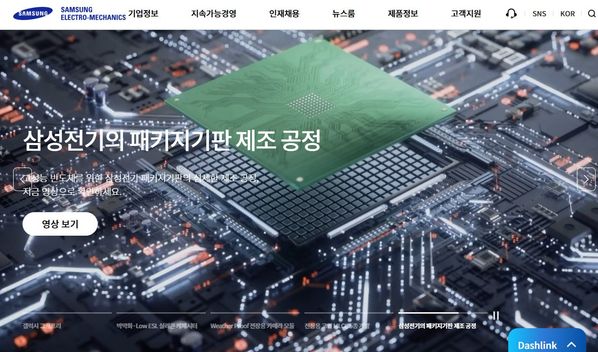
대신증권은 12일 삼성전기에 대해 현재 주가는 저평가 영역이라며 투자의견 '매수'(BUY)와 목표주가 280만원을 유지했다.
그러면서 전기전자 업종 내 최선호주도 유지했다.
삼성전기 주가는 최근 한 달간 45% 하락했다.
하지만 영업이익은 2026년 전년 대비 148%, 2027년 전년 대비 112% 증가할 것으로 추정돼 실적 컨센서스는 지속해서 상향 중이다.
박강호 대신증권 연구원은 "현재 밸류에이션은 글로벌 인공지능(AI) 인프라 투자 위축 가능성을 반영하더라도 과거 대비 저평가 영역"이라고 지적했다.
그러면서 "이미 플립칩 볼 그리드 어레이(FC-BGA)에서 높은 가동률과 이익을 창출한 가운데 적층세라믹콘덴서(MLCC) 가격 인상 추진으로 영업이익의 추가 상향에 초점을 맞춘 비중 확대가 필요한 시점"이라고 진단했다.
핵심 제품별 공급 부족과 가격 상승세도 지속될 전망이다.
FC-BGA는 AI 서버향 공급 부족이 심화되면서 2027년까지 가격 상승이 이어질 것으로 분석됐다.
FC-BGA 업체의 생산 능력 증가가 AI 반도체를 중심으로 기판의 대면적화 및 적층 확대 추세에 못 미칠 것으로 예상됐다.
이에 따라 고부가 제품 중심의 구조적 수혜가 예상된다.
MLCC도 2027년 AI 서버 및 데이터센터향 비중 증가로 정보기술(IT) 및 전장용 공급 부족이 심화될 것으로 보인다.
삼성전기는 2027년 생산 예정 MLCC 수주액은 3조2700억원으로 올해 추정 매출액(6조5300억원)의 50.3%를 추가로 확보했다.
2027년 MLCC 추정 매출액은 전년 대비 43% 증가한 9조3000억원에 달할 것으로 추산된다.
박 연구원은 "삼성전기는 미국 빅테크 등 업체에서 초소형·고용량·고집적·고신뢰성을 갖춘 FC-BGA와 MLCC를 동시에 안정적으로 공급받을 수 있는 곳으로 인식돼 있다"며 "밸류에이션 재평가가 필요하다"고 강조했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!