
 구글 검색 선호 출처로 추가
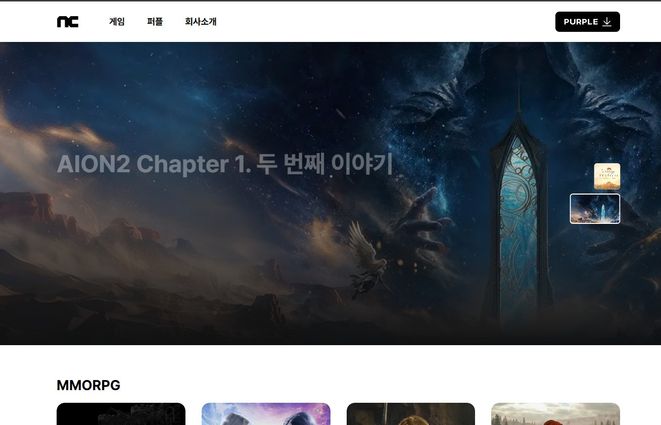
IBK투자증권은 12일 엔씨소프트(NC)에 대해 2027년 예상 주당순이익(EPS) 기반으로 산출해 목표주가를 기존 39만만원에서 34만원으로 하향 조정했다.
투자의견은 '매수'(BUY)를 유지했다.
엔씨소프트의 올해 3분기 연결 기준 매출액은 전년 동기 대비 90.7% 증가한 6865억원, 영업이익은 1196억원을 올려 흑자 전환에 성공했다.
영업이익은 시장 컨센서스(1068억원)를 12.0% 상회했다.
플랫폼별로는 온라인(PC) 부문 매출이 전년 동기 대비 165.4% 급증하며 성장을 견인했다.
특히 '리니지 클래식'은 3분기 1587억원의 매출을 기록하며 출시 8개월 만에 누적 매출 4278억원을 돌파했다.
반면 모바일 부문 매출은 전년 동기 대비 22.5% 감소했다.
'리니지W' 매출은 전분기 대비 23.3% 하락했으나 모바일 캐주얼 부문 리워드 플랫폼 '저스트플레이' 매출이 2배 이상 늘어 실적을 방어했다.
올해 4분기부터는 '아이온2 글로벌' 실적이 본격 반영된다.
지난 9월30일 얼리 액세스 시작 이후 11월10일까지 42일간 누적 결제액은 1103억원을 기록했고 최고 동시접속자 수 41만명을 달성했다.
2027년에는 '아스트라에 오라티오', '신더시티', '리밋 제로 브레이커스' 등 신작이 순차적으로 출시된다.
'리니지M' 중국 진출 및 '미스트바운드' 등 기존 지식재산권(IP)의 지역 확장도 진행된다.
이승훈 IBK투자증권 연구원은 "엔씨소프트는 2026년 연간 매출 전망을 2.8조원으로 상향하고 2027년 가이던스로 3.2조~3.4조원을 제시했다"며 "기존 게임의 견조한 매출 유지와 다수의 신작 출시로 2027년 실적 개선이 기대된다"고 평가했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!