
 구글 검색 선호 출처로 추가
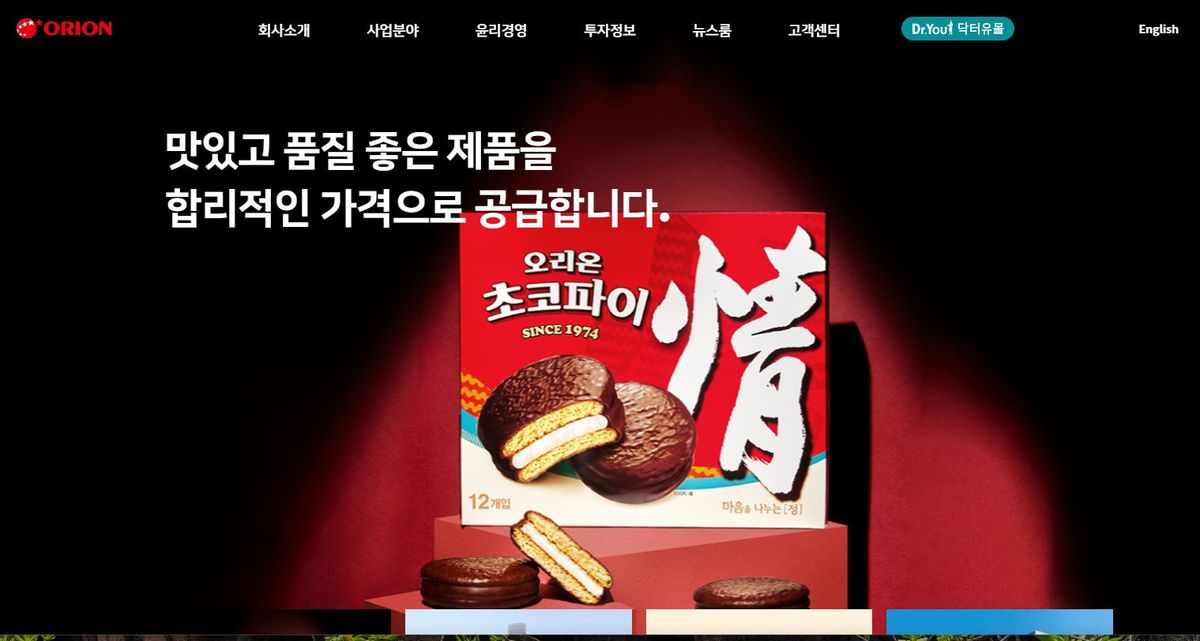
유안타증권은 21일 오리온에 대해 러시아 법인의 가파른 수익성 개선에 힘입어 올해 3분기 시장 기대치(컨센서스)에 부합하는 실적을 낼 것으로 내다봤다.
이에 따라 투자의견 '매수'와 목표주가 17만2000원을 유지했다.
유안타증권은 이날 보고서를 통해 오리온의 올해 3분기 연결 기준 매출액은 전년 동기 대비 10.5% 증가한 9157억원, 영업이익은 7.9% 증가한 1487억원(영업이익률 16.2%)을 기록할 것으로 추정했다.
손현정 유안타증권 연구원은 "중국과 러시아가 외형 성장을 견인했으나 국내와 베트남의 원가 및 판매관리비 부담으로 이익 성장률은 매출 성장률을 하회할 것"이라고 내다봤다.
지역별로는 러시아 법인의 실적 개선이 돋보였다. 러시아 영업이익은 높은 가동률과 원재료 가격 하락에 힘입어 전년 동기 대비 47.9% 급증한 173억원을 기록할 것으로 예상됐다.
반면 국내 법인은 신제품과 다이소 등 성장 채널 판매 확대에도 불구하고 원재료 가격 상승과 임차료 증가로 영업이익이 4.5% 감소할 것으로 예측됐다.
중국 법인은 간식점 채널 호조로 매출이 13.8% 늘었으나 신규 입점과 판매장려금 부담으로 영업이익 성장률은 9.3%에 그칠 전망이다. 베트남 법인은 에너지·포장재·물류비 부담으로 이익이 전년 수준에 머물 것으로 분석됐다.
오는 2027년에도 러시아와 중국이 이익 성장을 이끌 핵심 지역으로 지목됐다.
손 연구원은 "러시아는 지난 9월 가동한 신규 파이 라인의 연간 반영과 기존 설비 생산 확대가 성장을 뒷받침할 것"이라며 "중국은 간식점과 이커머스 중심의 판매가 이어지는 가운데 초기 입점비용 부담 완화와 판매장려금 관리가 수익성 개선의 핵심"이라고 설명했다.
손 연구원은 "최근 주가 조정으로 밸류에이션 부담이 낮아진 가운데 러시아 공급 확대와 중국 수익성 개선이 투자 매력을 뒷받침한다"며 "향후 이익 성장이 배당 확대 등 주주환원으로 이어지는지가 재평가의 주요 변수가 될 것"이라고 강조했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!