
 구글 검색 선호 출처로 추가
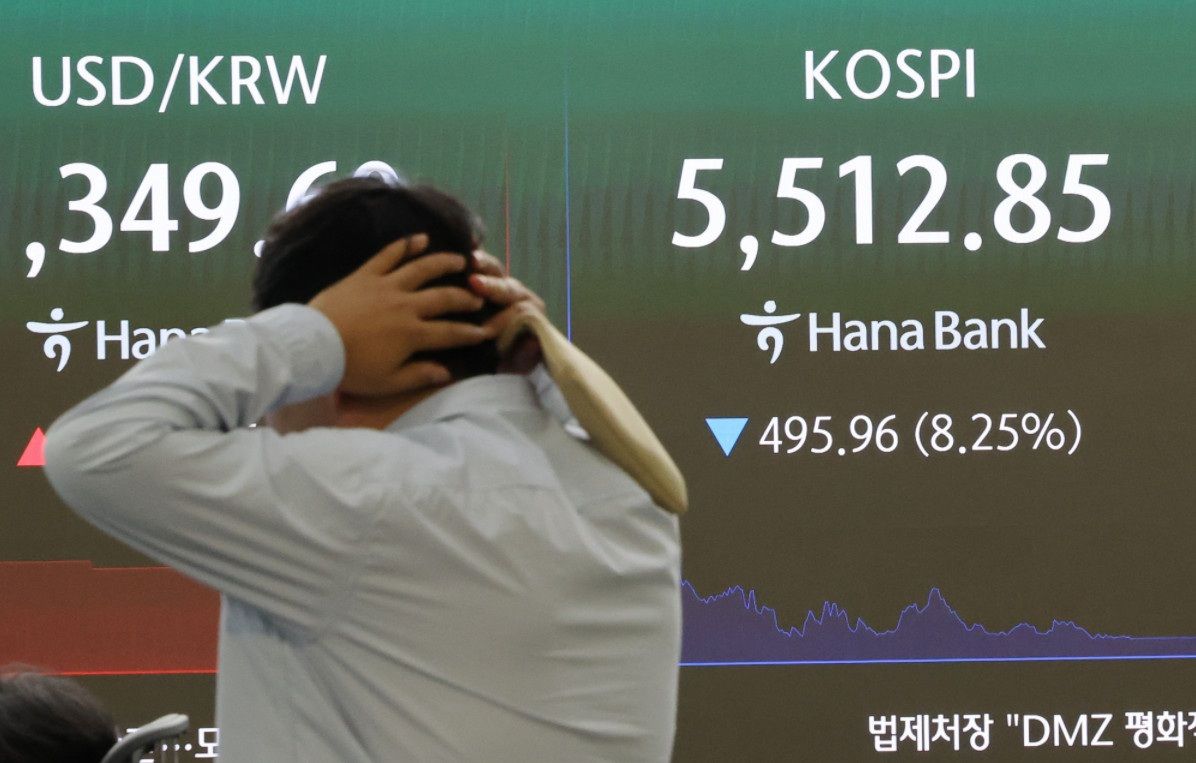
미국 통신사 주가 하락 여파로 국내 이동통신 3사 주가가 조정을 받았다. 그러나 국내 시장에 미치는 영향은 미미해 적극적인 저가 매수에 나서야 한다는 분석이 나왔다.
김홍식 하나증권 연구원은 16일 보고서에서 "스페이스X의 통신 산업 진출 우려로 주가가 하락했다"고 짚었다.
김 연구원은 "한국 시장의 특수성을 고려할 때 영향은 미비하다"며 "억울한 하락인 만큼 매수로 대응하는 전략이 유효하다"고 밝혔다.
하나증권은 스페이스X가 국내 지상파 이동통신사업자(MNO) 시장에 직접 진출할 가능성을 매우 낮게 봤다.
한국은 미국과 달리 사업자 간 주파수 거래가 불가능하다. 이에 따라 신규 주파수 경매를 통과해야 한다. 까다로운 요금·마케팅 규제와 대주주 적격성 심사도 넘어야 할 장벽이다.
최소 700만명 이상의 가입자를 확보해야 수익성을 맞출 수 있다. 따라서 지상망 직접 구축보다 기존 통신사와의 공조 형태가 될 가능성이 크다고 설명했다.
통신 3사의 기대 배당수익률은 SK텔레콤 4.5%, KT 4.7%, LG유플러스 4.7% 수준이다. 시중 금리 대비 압도적인 매력을 보이지는 못하고 있다. 이 점이 3분기 양호한 실적 전망에도 주가가 정체된 배경으로 꼽힌다.
하지만 하나증권은 향후 금리 환경 변화에 주목했다. 연내 기준금리 인상이 마무리되고 시중 금리가 하향 안정화될 것으로 전망했다.
반면 통신사의 주당배당금(DPS)은 2026년에 이어 2027년까지 꾸준히 상승할 것으로 내다봤다. 이에 따라 향후 3개월을 바라본 통신주 매수 전략이 유망하다고 평가했다.
종목별 투자 매력도는 SK텔레콤가 가장 높은 것으로 분석했다. 이어 KT와 LG유플러스였다. 최선호주로 꼽힌 SK텔레콤은 호재가 풍부하기 때문이다.
2027년 비과세 배당 이슈와 엔트로픽 상장이 대기 중이다. AI 데이터센터(AIDC) 및 기지국 사업 확장도 호재로 평가받았다.
한편 AI 데이터센터 및 그래픽처리장치(GPU) 인프라 확대로 인한 가입자망 증설 수요도 신규 투자 포인트다.
수혜주로 케이엠더블유, RFHIC, 오이솔루션, 에치에프알, 유비쿼스 등을 추천했다.
김 연구원은 "온디바이스 AI에서 클라우드 AI로 기조가 이동하고 있다"며 "초고속·초저지연 전용회선과 고용량 인터넷 설비 채택이 늘고 있다"고 분석했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!