
 구글 검색 선호 출처로 추가
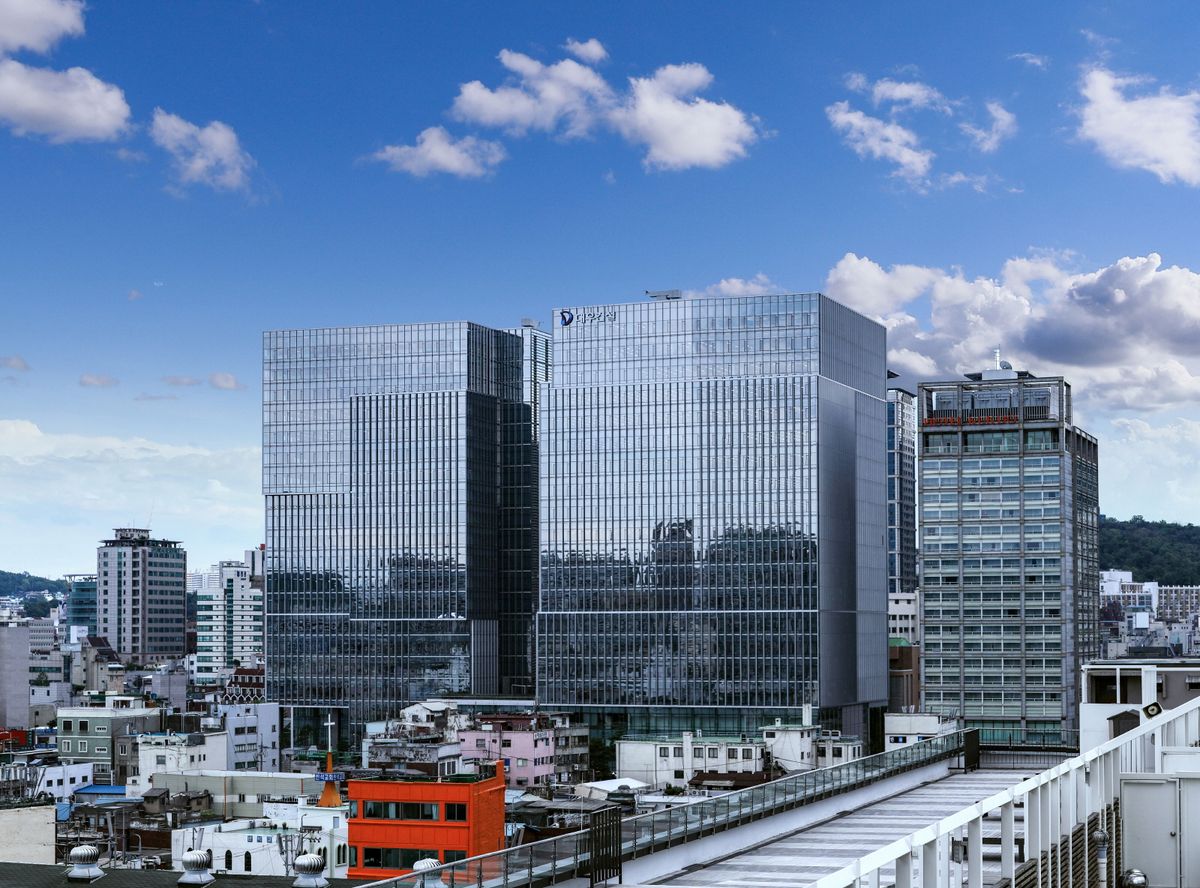
대우건설의 올해 3분기 영업이익이 시장 전망치에 부합할 것으로 예상되는 가운데 연내 해외 대형 액화천연가스(LNG) 프로젝트 수주 성과가 가시화할 것이란 분석이 나왔다.
키움증권은 14일 대우건설에 대한 투자의견 '매수'(BUY)와 목표주가 2만3000원을 유지한다고 밝혔다.
키움증권이 추정한 대우건설의 3분기 연결기준 매출액은 전년 동기 대비 2.0% 감소한 1조9500억원, 영업이익은 197.3% 증가한 1683억원이다. 영업이익은 시장 컨센서스인 1637억원을 소폭 상회할 전망이다.
실적 측면에서는 주택·건축 부문에서 양호한 수익성이 유지되는 가운데 대형 입주 현장에 따른 도급증액 가능성이 제기된다.
반면 플랜트 부문은 투르크메니스탄 비료 공장과 모잠비크 에어리어1(Area 1) 현장의 진행률 상승 지연, 나이지리아 트레인7(T7) 공기 연장 협의 부재 등으로 외형 성장과 수익성 회복에 다소 시간이 소요될 것으로 분석됐다.
해외 수주 부문에서는 연내 주요 LNG 프로젝트의 신규 수주 기대감이 높다.
대우건설은 지난 8월 파푸아뉴기니 LNG 중앙가스처리시설(CPF) 우선협상대상자 선정과 모잠비크 로부마(Rovuma) LNG 낙찰의향서(LoI) 수령을 마친 상태다.
발주처들이 올해 말까지 최종투자결정(FID)을 마무리할 계획인 만큼 연내 수주 성과가 본격화될 가능성이 크다.
신대현 키움증권 연구원은 "단기 실적 호조가 지속되고 중동 외 지역의 LNG 프로젝트 확대에 따른 수혜가 기대된다"며 "다만 상향된 연간 수주 가이던스인 27조원 달성하려면 연내 가덕도 신공항이나 체코 두코바니 원전 등의 추가 대형 계약 체결이 필요한 상황"이라고 설명했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!