
 구글 검색 선호 출처로 추가
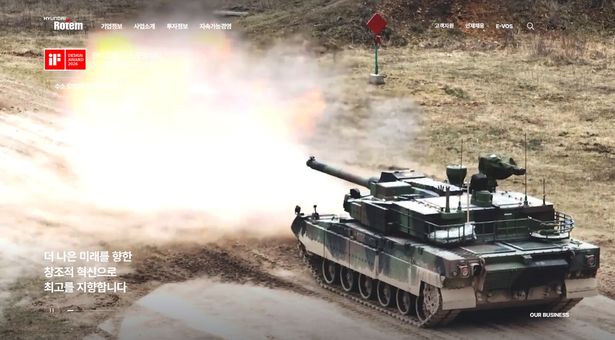
한국투자증권은 20일 현대로템에 대해 환율 변동 영향으로 올해 3분기 영업이익이 시장 전망치(컨센서스)를 밑돌았으나 폴란드 K2 전차 2차 인도 및 현대위아 방산 사업 양수에 따른 성장이 기대된다며 투자의견 '매수'와 목표주가 19만원을 유지했다.
한국투자증권 보고서에 따르면 현대로템의 올해 3분기 연결 기준 매출액은 전년 동기 대비 0.1% 증가한 1조6207억원, 영업이익은 11.0% 감소한 2471억원(영업이익률 15.2%)으로 컨센서스 영업이익(2760억원)을 10.5% 밑돌았다.
장남현 한국투자증권 연구원은 "환율 변동 영향으로 방산 부문 매출액이 기존 추정치를 17% 밑도는 1조132억원"이라며 "다만 폴란드 K2 전차 2차 실행 계약(EC2) 물량 인도가 시작되며 충당금 환입이 발생해 방산 부문 영업이익률은 전분기 대비 4%p 개선된 28.1%를 기록했다"고 설명했다.
아울러 현대로템의 현대위아 방산 사업 부문 양수(양수가액 3584억원) 결정에 긍정적인 평가를 제시했다.
인수 대상 사업은 현대위아의 포신, 원격사격통제체계(RCWS), 대드론 방어체계(ADS), 근접방어무기체계(CIWS) 등이며 2025년 기준 매출액 3931억원, 영업이익 456억원(영업이익률 11.6%) 규모다.
장 연구원은 "이번 인수의 핵심은 K2 전차의 핵심 부품인 포신 기술 내재화에 있다"며 "수출 사업에서 요구되는 현지 생산 및 기술 이전에 대한 대응력이 높아지고 대드론 및 해상 방어체계까지 사업 영역을 확장할 수 있다"고 전망했다.
그러면서 "30조원 규모의 수출 파이프라인을 확보하고 있어 2027년 상반기 내 신규 수출 계약이 체결될 경우 실적 추정치 상향 조정이 가능하다"며 "현대위아 방산 부문 양수도 2027년 1분기 중 마무리될 예정인 만큼 기업가치 상승 여력은 크다"고 강조했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!