
 구글 검색 선호 출처로 추가
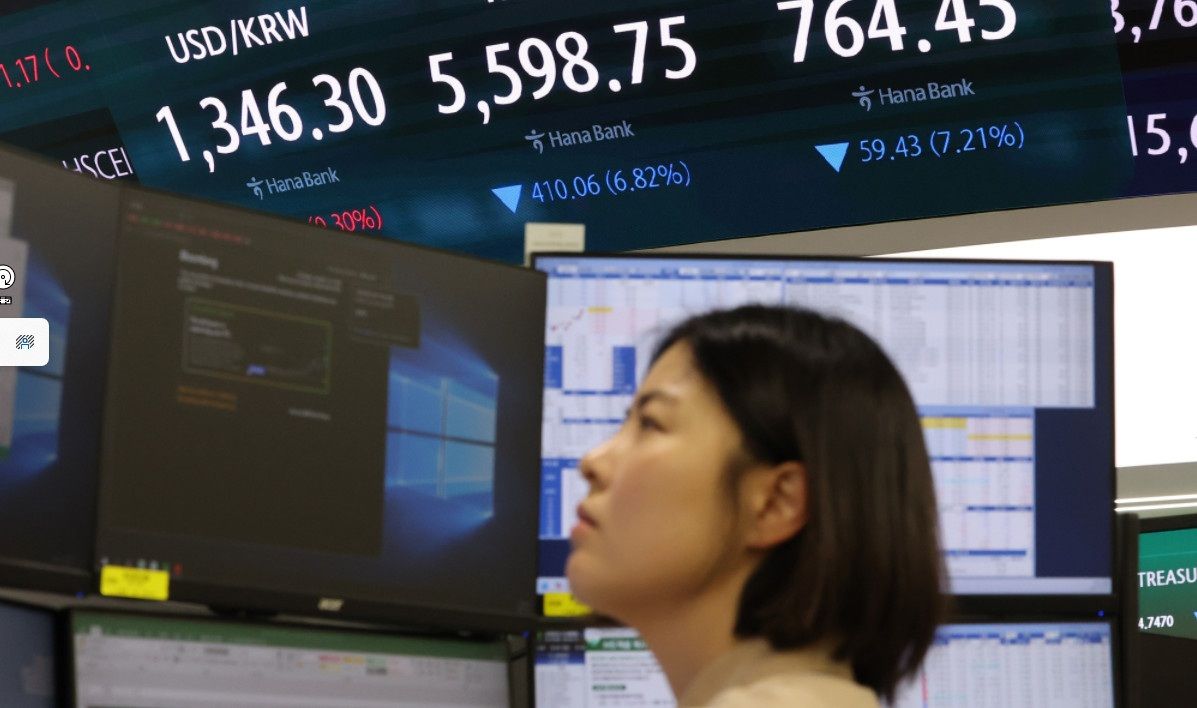
삼성전자와 SK하이닉스 주가가 펀더멘털(기초체력)과 달리 급락세를 보이는 것은 수급 공백과 투자심리 위축에 따른 과도한 조정이라는 분석이 나왔다. 이에 이번 저평가 구간을 활용하는 게 매수 적기라는 판단이다.
김동원 KB증권 리서치본부장은 16일 발표한 반도체 산업 보고서에서 "삼성전자와 SK하이닉스의 최근 주가 급락은 펀더멘털 훼손보다는 국내 증시의 수급 공백과 투자심리 위축이 빚어낸 이례적 괴리"라며 "경기 침체와 이익 감소 우려가 지나치게 선반영됐다"고 평가했다.
보고서에 따르면 10월 들어 TSMC가 1.6% 하락하는 동안 삼성전자는 21.8%, SK하이닉스는 28.9% 급락했다.
코스피는 2026년 2분기까지의 확정 실적 기준 주가수익비율(PER) 8배 수준까지 떨어졌는데 이는 2003년 카드채 사태, 2008년 글로벌 금융위기, 2020년 코로나19 팬데믹 당시의 역사적 저평가 구간에 근접한 수치다.
김 본부장은 이를 지난 7월 저점에 이은 W자형 반등을 위한 두 번째 바닥을 다지는 과정으로 진단했다.
주가 조정과 달리 반도체 업황 및 실적 전망은 견조하다고 분석됐다.
글로벌 반도체 기업 TSMC는 인공지능(AI) 반도체 수요가 강력하다고 밝혔다. ASML 역시 중장기 수요 상향으로 2027~2028년 수요 충족이 어렵다고 언급했다.
시장조사업체 트렌드포스도 4분기 디램(DRAM) 가격 상승률이 두 자릿수를 기록하며 기존 전망을 상회할 것으로 내다봤다.
특히 2027년 예상 실적 기준 PER은 삼성전자 3.1배, SK하이닉스 2.6배에 불과해 주가가 미래 이익 창출력에 비해 극도로 저평가되어 있다는 점이 지적됐다.
김 본부장은 "10월 말 예정된 실적 컨퍼런스콜(28일 SK하이닉스, 29일 삼성전자)에서 구체화될 주주환원 정책이 투자심리 반전의 전환점이 될 것"이라며 "현재는 추가 하락 위험보다 밸류에이션 정상화에 따른 상승 여력이 더 큰 비대칭적 투자 기회이므로 비중 확대를 고려할 적기"라고 제언했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!