
 구글 검색 선호 출처로 추가
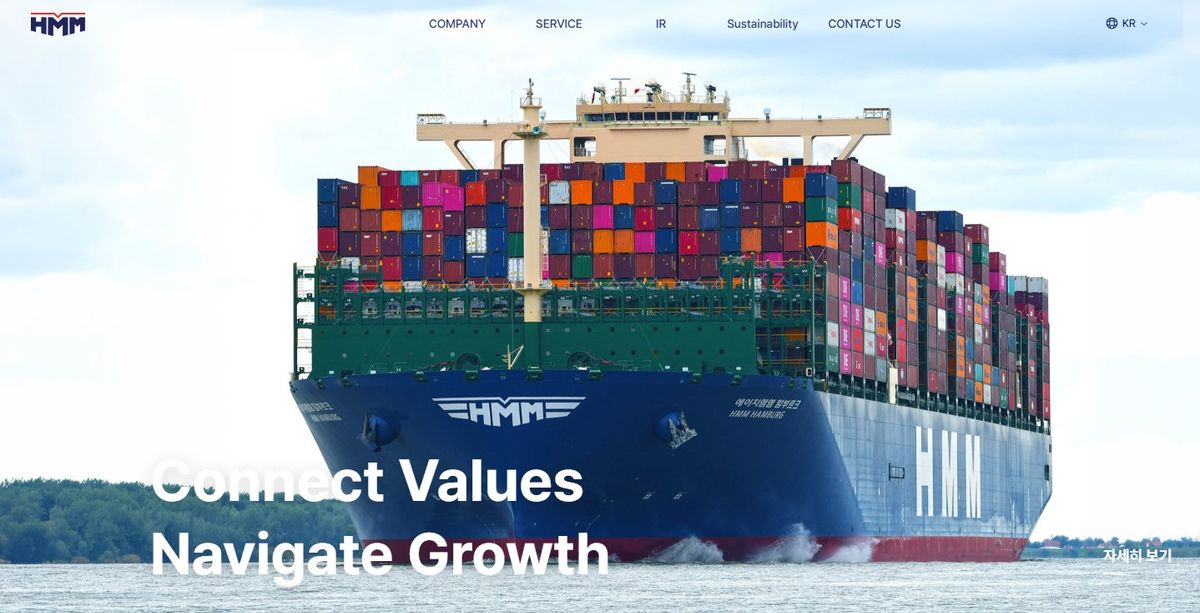
HMM이 컨테이너선 고운임 영향에 힘입어 올해 3분기 1조원이 넘는 영업이익을 기록할 것으로 전망됐다.
안도현 하나증권 연구원은 15일 보고서에서 HMM의 3분기 연결기준 매출액을 전년 동기 대비 57% 증가한 4조2440억원, 영업이익은 257% 늘어난 1조600억원으로 전망했다.
기존 영업이익 추정치인 8470억원을 대폭 상향 조정한 수치다.
실적 호조의 배경으로는 글로벌 컨테이너선 고운임 지속이 꼽혔다.
3분기 평균 상하이컨테이너운임지수(SCFI)가 전년 대비 130% 상승하면서 컨테이너선 부문 매출이 56% 늘어난 3조6590억원을 기록할 것으로 집계됐다.
원·달러 환율 하락과 유류비 등 비용 증가 악재가 존재했으나 이를 압도하는 운임 상승 효과가 실적을 견인한 것으로 분석됐다.
하나증권은 4분기에도 미주 노선 중심의 운임 강세가 이어지며 연간 영업이익이 2조6780억원에 달할 것으로 예상했다.
하지만 2027년부터는 컨테이너선 공급 확대(전년 대비 9% 증가)와 수에즈 운하 재통항 가능성 등으로 인해 시황 불확실성이 커질 것으로 내다봤다.
안 연구원은 "글로벌 경쟁사 밸류에이션을 반영해 목표주가는 기존 대비 상향한 2만4000원으로 조정하나 투자의견은 중립을 유지한다"며 "다만 2분기 말 기준 12조원에 달하는 현금성 자산을 바탕으로 유의미한 주주환원 정책이 본격화된다면 추가적인 목표주가 및 투자의견 상향이 가능하다"고 설명했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!