
 구글 검색 선호 출처로 추가
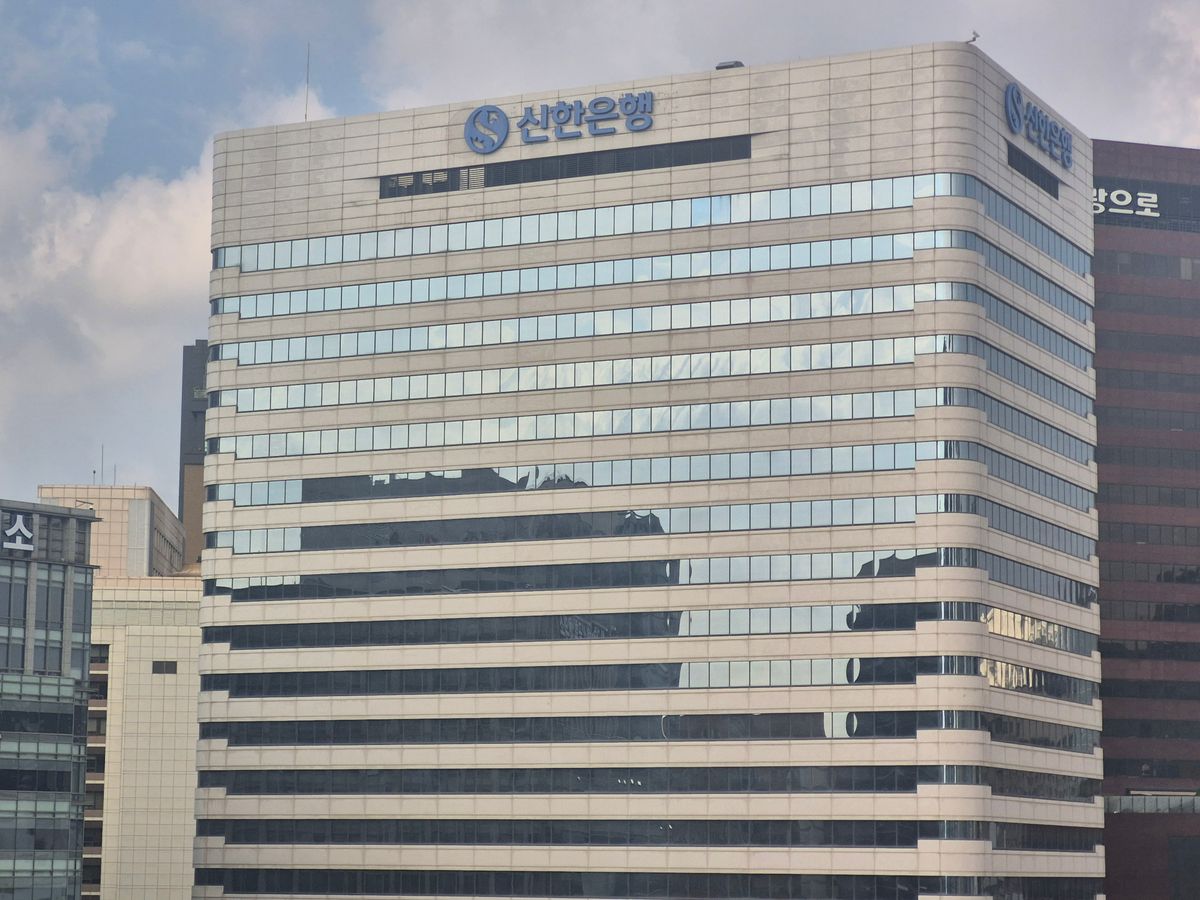
신한금융지주가 롯데손해보험 인수를 결정한 가운데 이번 인수가 재무적으로 주주환원에 미치는 부담은 제한적이지만 유의미한 이익 창출까지는 시간이 걸릴 것이라는 분석이 나왔다.
NH투자증권은 14일 보고서를 통해 신한지주가 롯데손해보험 인수에 드는 초기 총비용은 약 1조2000억원이지만 실적 정상화 투자, 금융당국의 계리가정 가이드라인 적용에 따른 계약서비스마진(CSM) 감소 가능성 등을 고려하면 실질적인 총비용은 최대 1조5000억~2조원에 달할 것으로 분석했다.
앞서 신한지주는 지난 13일 JKL파트너스가 설립한 펀드(빅튜라)로부터 롯데손해보험 지분 77.04%를 6933억원에 인수하기로 주식매매계약(SPA)을 체결했다.
신한지주는 금융당국 인허가 이후 공개매수 등을 거쳐 잔여 지분을 추가 취득한 뒤 신한EZ손해보험과 합병할 계획이다.
이번 인수로 주주환원에 부담을 주지 않을 것으로 내다봤다.
정준섭 NH투자증권 연구원은 "이번 인수로 인한 보통주자본(CET1) 비율 영향은 -30~35bp(-0.30~0.35%p) 수준에 그쳐 주주환원 정책에는 차질이 없을 것"이라며 "신한지주의 CET1 비율이 3분기 15~20bp 상승할 예정이어서 인수 완료 후에도 13%대 중반을 유지하는 데 문제가 없다"고 예측했다.
이어 "취약했던 손해보험 영역을 보완하는 계기는 되겠지만 2035년까지 배당금 수취가 쉽지 않은 보험사 구조상 단시일 내 성과를 내기는 어렵다"며 "투입 자본 대비 기대 이상의 수익성을 창출하고 이익 정상화를 조기에 가시화하는 것이 관건"이라고 덧붙였다.


댓글이 없습니다. 첫 댓글을 작성해보세요!