

 구글 검색 선호 출처로 추가
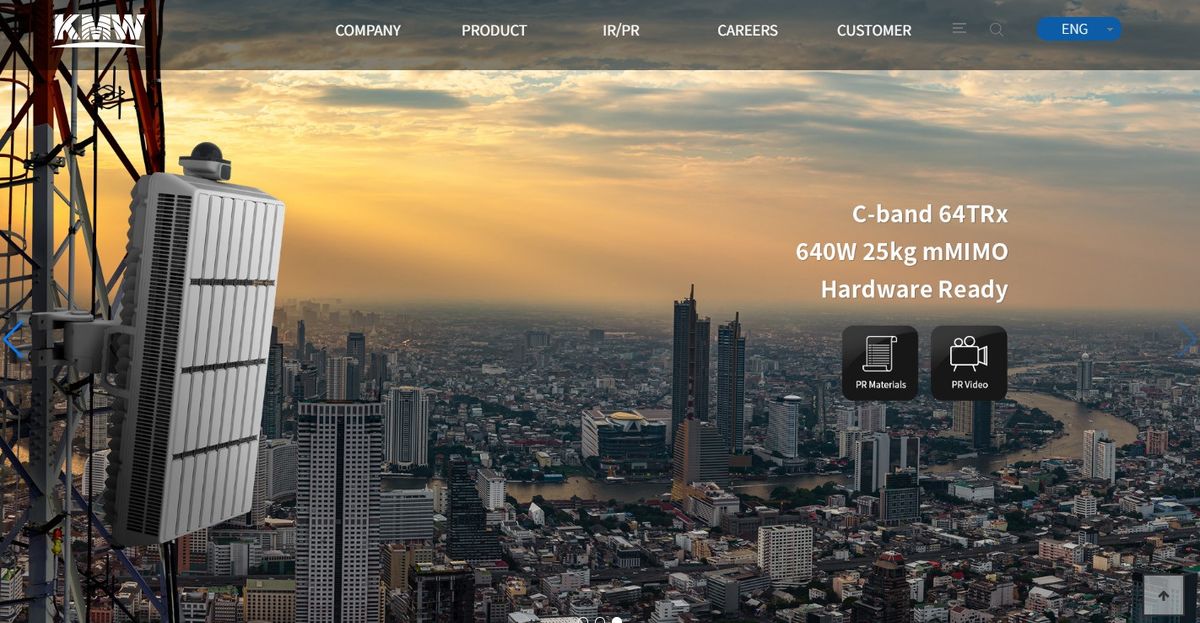
하나증권은 18일 케이엠더블유에 대해 악재가 소멸하고 미국과 국내 주파수 경매 가능성 등 다수의 호재가 가시화되고 있다며 투자의견 '매수'와 목표주가 7만원을 유지했다.
통신장비 업종 내 최선호주 의견을 제시했다.
하나증권은 케이엠더블유의 투자 포인트로 미국 5세대 이동통신(5G) 투자 지연 가능성이 낮다는 점과 내년 국내 주파수 경매 가능성 확대, 스페이스X의 기지국 투자 가능성 고조, 실적 악재 소멸 등을 꼽았다.
시장 일각에서 제기되는 미국 어퍼 C밴드 주파수 정비(클렌징) 이슈에 따른 투자 지연 우려는 과도하다는 분석이다.
과거 2020~2021년 로우 C밴드 경매 당시에도 정비 이슈가 존재했으나 2021~2022년 미국 통신사들의 설비투자(CAPEX)가 급증한 바 있다.
사용 기간이 15년으로 제한돼 있고 낙찰금액이 수십조원에 이를 전망이라 고려할 때 미국 통신사들이 조기 망 구축과 상용 서비스 개시에 나설 가능성이 크다는 설명이다.
국내 시장 개화 가능성도 긍정적인 변수다. 현재 국내 5G 주파수 사용 폭은 300메가헤르츠(MHz)로 미국과 중국의 절반에도 미치지 못한다.
2029년 미국의 5G 총 주파수가 1400MHz에 달할 것으로 전망되는 만큼, 국내 역시 3.7기가헤르츠(GHz) 대역 300MHz 신규 할당을 위한 경매가 내년 진행될 가능성이 높게 점쳐진다.
김홍식 하나증권 연구원은 "현재 주가는 미국 시장에서의 성공 가능성을 높지 않게 보고 있다"며 "기대감이 올라오기 전에 매수에 나설 필요가 있다"고 분석했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!