

 구글 검색 선호 출처로 추가
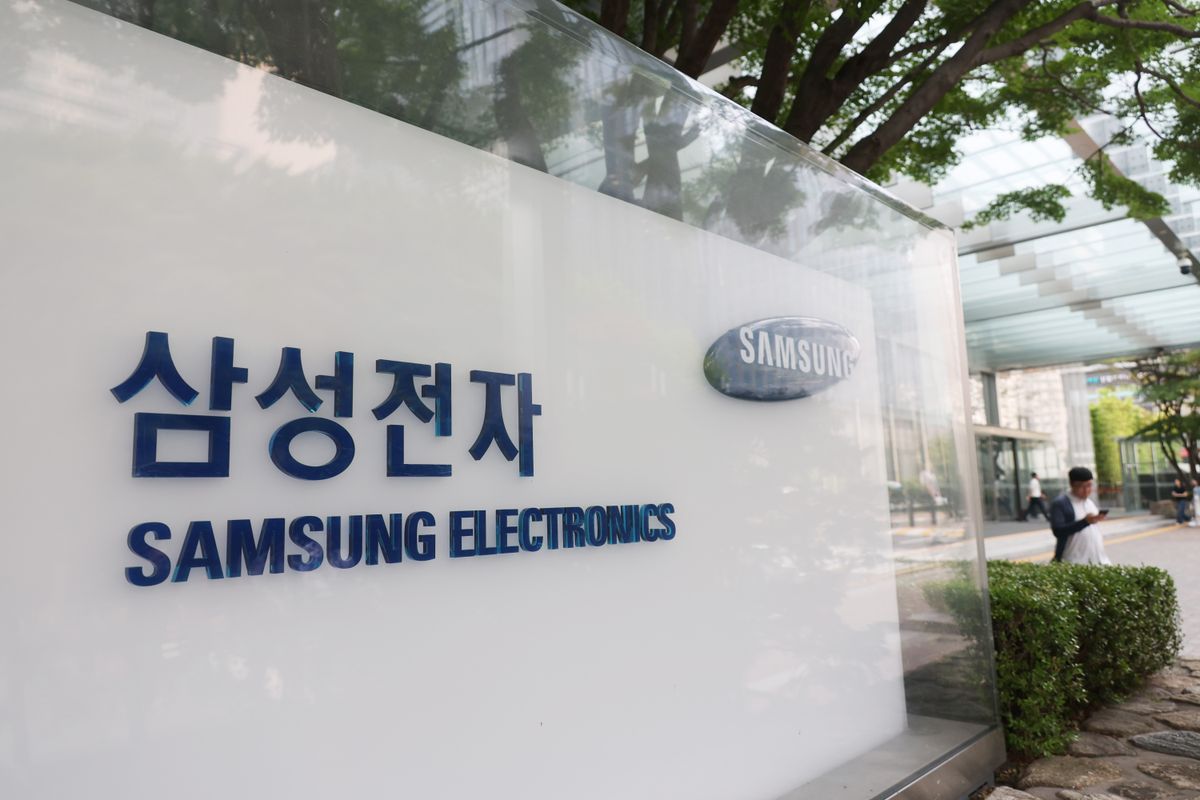
LS증권은 16일 삼성전자에 대해 견조한 메모리 실적 가시성과 연산하는 메모리 기술을 통한 기업가치 재평가가 기대된다며 투자의견 '매수'와 목표주가 45만원을 유지했다.
삼성전자의 올해 4분기 연결 기준 매출액은 226조원, 영업이익은 131조9000억원에 달할 것으로 전망됐다.
내년 고대역폭메모리(HBM) 공급 물량과 목표 가격 협상을 이미 완료했다. 올해 서버 디램(DRAM)의 잠재 수요 대비 공급 충족률도 40% 미만에 불과해 데이터센터 투자가 일부 지연되더라도 단기간 내 공급과잉으로 전환될 가능성은 제한적이라는 분석이다.
LS증권은 지능형 반도체(PIM)의 가능성에 주목했다. PIM은 데이터 이동 자체를 줄일 수 있다는 핀단에서다.
삼성전자는 'FMS 2026'에서 저전력 더블데이터레이트5X 기반 지능형 반도체(LPDDR5X-PIM)를 공개한 바 있다.
메모리가 단순 저장 장치를 넘어 인공지능(AI) 시스템의 연산 효율을 높이는 핵심 부품으로 자리 잡으면 빅테크 설비투자(CAPEX) 내 부가가치 상승을 이끌 수 있다는 설명이다.
최근 메모리 업종 투자심리를 위축시킨 빅테크 설비투자 정점(피크아웃) 우려에 대해서는 클라우드 수주잔고의 매출 전환 가속화가 반등의 열쇠가 될 것으로 내다봤다.
올해 3분기 아마존웹서비스(AWS)의 수주잔고는 전분기 대비 16.5% 늘어난 5780억달러를 기록한 반면 매출액은 460억달러(8.9% 증가)에 그쳤다. 내년 차세대 AI 가속기 루빈(Rubin) 기반 인프라 가동 확대가 클라우드 기업들의 매출 성장률 재가속화로 이어지면 AI 투자 지속성에 대한 신뢰가 회복될 전망이다.
여기에 지난해 차량용 메모리 시장점유율 40%를 확보한 만큼 2028년 이후 자율주행 기술 고도화에 따른 수혜도 기대된다.
정우성 LS증권 연구원은 "2028년 예상 주당순자산가치(BPS) 기준 주가순자산비율(PBR) 1.0배에 해당하는 약 26만원 미만 구간은 중장기 관점에서 매수 기회"라며 "여전히 시간은 매수자의 편이라는 기존 입장을 유지한다"고 밝혔다.


댓글이 없습니다. 첫 댓글을 작성해보세요!