

 구글 검색 선호 출처로 추가
최근 반도체 호황에도 서비스업과 고용에 미치는 파급효과는 제한적이라는 분석이 나왔다.
이는 자본집약적 산업 특성 탓이다.
다만 명목소득 증가 규모가 이례적으로 커 향후 내수와 물가에 미치는 영향을 면밀히 살펴야 한다는 주장이 제기됐다.
21일 한국금융연구원은 '반도체 산업의 파급효과 분석' 보고서를 발표했다.
보고서에 따르면 올해 2분기 기준 반도체 산업은 중장기 추세를 약 4.9% 상회했다.
반면 비반도체 제조업(-0.1%)과 서비스업(-0.1%)은 여전히 장기 추세를 소폭 밑돌았다.
반도체는 기본적으로 자본집약도가 높고 취업유발효과가 낮은 산업이다.
2023년 기준 반도체의 취업유발계수는 생산 10억원당 2.4명으로 집계됐다.
전 산업 평균(8.2명)은 물론 선박(5.9명), 자동차(5.3명) 등 다른 제조업에 비해서도 낮았다.
보고서 분석 결과, 반도체 생산 확대 충격이 물가와 고용에 미치는 영향은 서비스업의 약 3분의 1 수준에 그쳤다.
이로써 비반도체 제조업 생산에는 일부 긍정적 효과를 냈으나 서비스업 생산에는 큰 영향을 미치지 못했다.
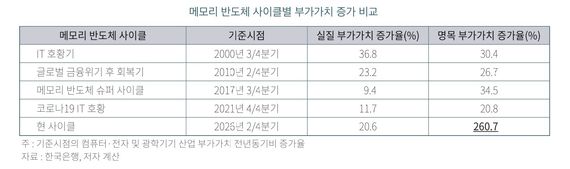
다만 이번 메모리 반도체 호황은 과거와 다른 양상을 보일 가능성이 크다.
단가 급등으로 명목소득이 이례적으로 증가했기 때문이다.
반도체가 속한 컴퓨터·전자 및 광학기기 산업의 올해 2분기 명목 부가가치는 전년 동기 대비 260.7% 급증했다.
이는 과거 메모리 반도체 사이클의 증가율을 압도하는 수치다.
김현태 한국금융연구원 연구위원은 "반도체는 기본적으로 물가 등 주요 거시경제변수에 미치는 파급효과가 낮은 산업"이라면서도 "이번에는 명목소득 증가 규모가 이례적으로 커 일정 시차 후 나타나는 파급효과의 절대 규모가 과거보다 클 수 있다"고 말했다.


댓글이 없습니다. 첫 댓글을 작성해보세요!